

欧式看涨价差结构可以看作由买入一个行权价格为行权价格1(K1)的欧式香草看涨结构并卖出一个行权价格为行权价格2(K2)的欧式香草看涨结构组成,其中,行权价格1(K1)小于行权价格2(K2),这两个期权具有相同的挂钩标的和期限(见图4-5)。
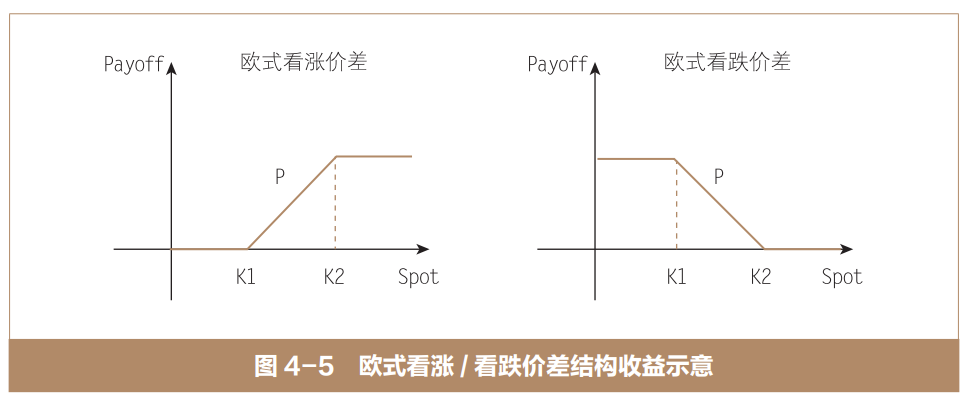
在到期日:
(1)若标的物价格低于行权价格1(K1),则投资者无收益(不承担标的价格下跌低于K1的损失)。
(2)若标的物价格高于行权价格1(K1)且低于行权价格2(K2),则投资者在期权到期时以参与率(P)获得欧式香草看涨收益。
(3)若标的物价格高于行权价格2(K2),则投资者在期权到期时获得约定的固定收益。其中,对于标的物价格等于某行权价格时的期权收益,可以结合投资者具体需求进行约定。欧式看跌价差期权可以看作由卖出一个行权价格为行权价格1(K1)的看跌香草期权并买入一个行权价格为行权价格2(K2)的看跌香草期权组成,其中行权价格1(K1)小于行权价格2(K2),这两个期权具有相同的挂钩标的和期限。
在到期日:
(1)若标的物价格低于行权价格1(K1),则投资者在期权到期时获得约定的固定收益。
(2)若标的物价格高于行权价格1(K1)且低于行权价格2(K2),则投资者在期权到期时以参与率(P)获得欧式香草看跌收益。
(3)若标的物价格高于行权价格2(K2),则投资者无收益(让渡标的物价格高于K2 的收益)。其中,对于标的物价格等于某行权价格时的期权收益,可以结合投资者具体需求进行约定。
*本文内容选自中国证券业协会场外市场与衍生品业务专业委员会、中证机构间报价系统股份有限公司投资者教育基地编著的《管理风险:场外衍生品知识与实践》。
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


