

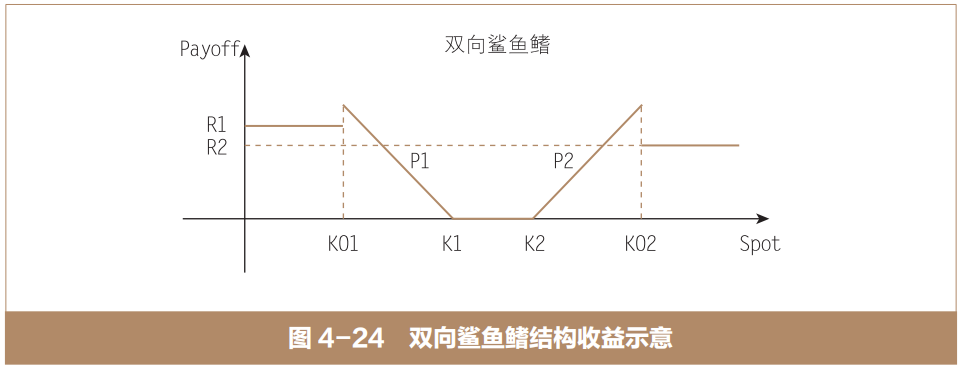
双向鲨鱼鳍结构可以看作由一个单向鲨鱼鳍看涨结构和一个单向鲨鱼鳍看跌结构组成,投资者收益取决于期权任一观察日标的物价格是否触及两个敲出障碍价格,其中行权价格1(K1)小于行权价格2(K2),敲出价格1(KO1)小于敲出价格2(KO2)(见图 4-24)。
在任一观察日:
①若标的物价格大于敲出价格2(KO2),则投资者在期权到期时获得收益率2(R2)。
②若标的物价格小于敲出价格1(KO1),则投资者在期权到期时获得收益率1(R1)。
③若标的物价格始终小于敲出价格2(KO2)且始终大于敲出价格1(KO1),当到期日的标的物价格大于行权价格2(K2)时,则投资者在期权到期时以参与率2(P2)获得欧式香草看涨收益。
④若标的物价格始终小于敲出价格2(KO2)且始终大于敲出价格1(KO1),当到期日的标的物价格小于行权价格1(K1)时,则投资者在期权到期时以参与率1(P1)获得欧式香草看跌收益。
⑤若标的物价格始终小于敲出价格2(KO2)且始终大于敲出价格1 (KO1),当到期日的标的物价格大于行权价格1(K1)且小于行权价格2 (K2)时,则投资者获得下方固定收益或无收益。其中,对于标的物价格等于某敲出价格或某行权价格时的期权收益,可以结合投资者具体需求进行约定。
*本文内容选自中国证券业协会场外市场与衍生品业务专业委员会、中证机构间报价系统股份有限公司投资者教育基地编著的《管理风险:场外衍生品知识与实践》。
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


