

1.发展过程
我国证券公司场外衍生品业务发展始于2012年。2013年,中国证券业协会首次发布了《中国证券市场金融衍生品交易主协议(2013年版)》。
2018年5月,中国证监会发布《关于进一步加强证券公司场外期权业务监管的通知》(以下简称《通知》),《通知》设置了严格的投资者准入标准,同时明确对交易商实施分级管理,一级交易商可直接开展个股对冲交易,二级交易商仅能与一级交易商进行个股对冲交易。《通知》对投资者身份和资金来源核实也提出了要求,对场外期权的规模进行了净资本约束。
2020年9月,中国证券业协会发布《证券公司场外期权业务管理办法》,强化场外期权业务自律管理,将场外期权原有的业务试点资格调整为交易商资格,未能成为交易商的证券公司将不得与投资者开展场外期权业务。
2.业务规模
截至2024年12月底,以初始名义本金计,我国场外期权总存续规模为9024亿元。各类标的存续交易名义本金规模如图4-39所示。
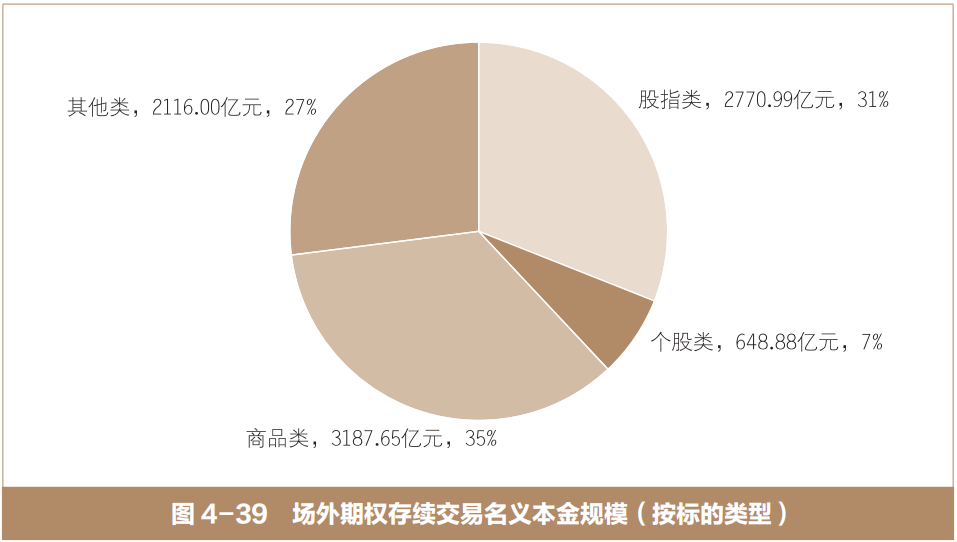
(资料来源:中证报价,截至2024年12月)
3.业务组织结构
证券公司在开展场外期权业务前需要与符合准入标准的交易对手签署SAC、NAFMII 或ISDA主协议,主协议签署完成后,可以在柜台和交易对手达成交易。场外期权交易主要在线下进行双边清算。中国证券业协会是证券公司场外期权业务的自律管理机构,中证报价进行场外期权交易报告管理工作。
4.交易商情况
中国证监会和中国证券业协会对开展场外衍生品业务的证券公司实施交易商分层管理,分为一级交易商和二级交易商。
5.现行监管体系
中国证券业协会负责对开展场外期权业务的证券公司实施自律管理,并制定自律规则。中证报价负责交易报告库的运营管理,对场外期权业务开展情况进行监测监控和统计分析,并定期向中国证监会、中国证券业协会报送统计报告。场外期权对冲交易集中于交易所进行,证券公司进行场内对冲交易需遵守交易所相关交易规则和制度,接受交易所全方位监控。
*本文内容选自中国证券业协会场外市场与衍生品业务专业委员会、中证机构间报价系统股份有限公司投资者教育基地编著的《管理风险:场外衍生品知识与实践》。
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


