

编者按:为进一步落实中央金融工作会议关于“深刻把握金融工作的政治性、人民性”指示要求,更好保护场外衍生品业务中投资者的合法权益,中证报价投教基地推出“场外衍生品投资者保护”专栏,邀请交易商共同探讨如何构建贯穿事前、事中、事后的全链条投资者保护机制,深入剖析境内外市场发展经验与风险事件,以期凝聚行业共识,共同推动我国场外衍生品市场健康可持续发展,切实保障投资者合法权益。
作者:广发证券股份有限公司股权衍生品业务部和稽核部课题组
机构投资者交易分析
对于机构投资者交易方面的分析,本文基于Archegos爆雷事件中损失最大的衍生品交易商瑞士信贷银行(以下简称“瑞信”)的调查报告进行分析。
▍使用总收益互换工具积攒巨额投资杠杆
瑞信与Archegos的主要交易集中在2017年—2021年初。2017年Archegos在瑞信的投资组合规模约为18.18亿美元,直至2020年末,增长至94.5亿美元。主要的交易品种为总收益互换,综合杠杆率为1700%。总收益互换是一种场外衍生品,它约定交易双方在一定期限内交换与特定资产相关的收益。瑞信与Archegos签订的总收益互换合同中约定:Archegos向瑞信支付固定的衍生品费用,而瑞信则在合约到期后根据挂钩标的股票的价格,向Archegos支付浮动收益(浮动收益与股票价格正相关则为多头合约,负相关则为空头合约)。
Archegos采取总收益互换的方式开展投资,主要是基于以下原因:一是总收益互换的匿名性。一般情况下,衍生品交易商会在签订总收益互换合同的同时,买入与合约同方向、规模的挂钩标的,对冲相关合约风险。这种购买表面上看是衍生品市场参与者委托衍生品交易商购买相关标的,但从合约关系上看,衍生品市场参与者只是签订了场外衍生品交易合同,相关对冲行为是衍生品交易商为了控制自身市场风险自发进行的交易,交易的标的登记在衍生品交易商名下,混同在衍生品交易商的对冲账户中,与衍生品市场参与者无直接关系。这种情况下,衍生品市场参与者获得了挂钩标的的多头或空头利润,但实际未持有挂钩标的。Archegos采取这种方式绕过美国关于单一标的5%持股比例的监管报告要求;二是总收益互换的杠杆性。在美国,开展融资融券业务的保证金要求通常不能低于15%。对于总收益互换而言,由于场外市场秉持交易双方意思自治的原则,除某些特殊情况外,保证金比例的下限并无明确要求。因此,Archegos使用总收益互换可以突破融资融券业务的保证金下限。
在实际操作中,2019年以前瑞信与Archegos关于总收益互换的平均保证金率约为20%,高于美国两融业务保证金下限15%。但在2019年经过Archegos的多次申请,总收益互换的保证金率下降到了7.5%,下降幅度超过50%。下降的理由是Archegos正在实施多空策略,多头和空头的合约能对冲掉一部分市场风险(根据瑞信公开的Archegos投资组合变化,2019年Archegos的投资组合多空比例的确较为接近,但在2020年多头就变为远高于空头)。这一保证金率一直保持到Archegos爆雷。此外,Archegos还采取了签订“静态保证金”合约、“子弹互换”合约等方式对保证金进行“腐蚀”:(1)在Archegos与瑞信签订的静态保证金协议中,保证金比例不随标的资产估值的增加而增加;(2)“子弹互换”合约在一段时间内不进行估值、结算。这两种合约在出现标的资产上涨的时候均会导致保证金比例相对下滑,称之为保证金的“腐蚀效应”。在上述保证金“腐蚀效应”加持下,截至2020年9月Archegos在瑞信的资产组合平均保证金比率仅为5.9%,杠杆率高达17倍。
▍瑞信集团内部风险控制措施失效
2020年Archegos为瑞信合计贡献约1600万美元的收入。在Archegos爆雷事件前,瑞信预计Archegos于2021年贡献的收入将增至4000万美元。出于对利润的追求,瑞信长期容忍Archegos各种超限违约以及高风险投资行为。2020至2021年,Archegos持续违反瑞信的信用额度控制,潜在敞口(Potential exposure)甚至一度达到信用限额的两倍以上,但瑞信仍继续执行Archegos的交易。
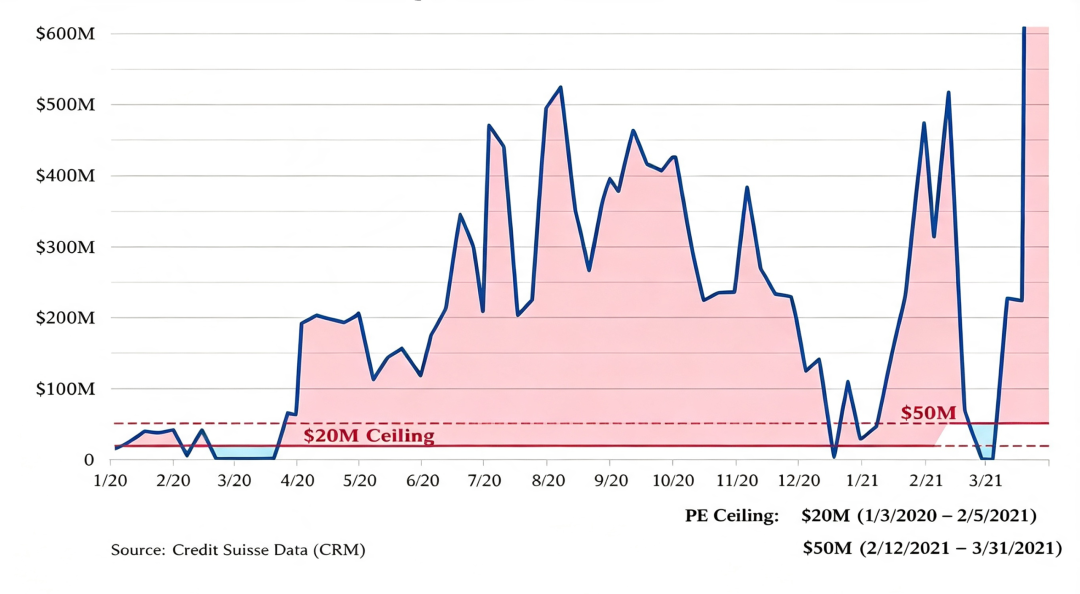
图1 2020—2021年期间Archegos在瑞信的投资组合敞口图
此外,Archegos的投资组合高度集中于个别标的。2018年Archegos的投资组合中58.5%的净值集中在四只美国科技股中,2020年4月Archegos前五大多头仓位约占资产净值的150%。投资组合方向方面,Archegos于2020年大幅提升了其多头持仓的占比,投资组合多头比例大部分时间高于70%,并一度达到95%。对于上述变化,瑞信出于业务收益考虑,对Archegos的风险采取了长期容忍的态度。
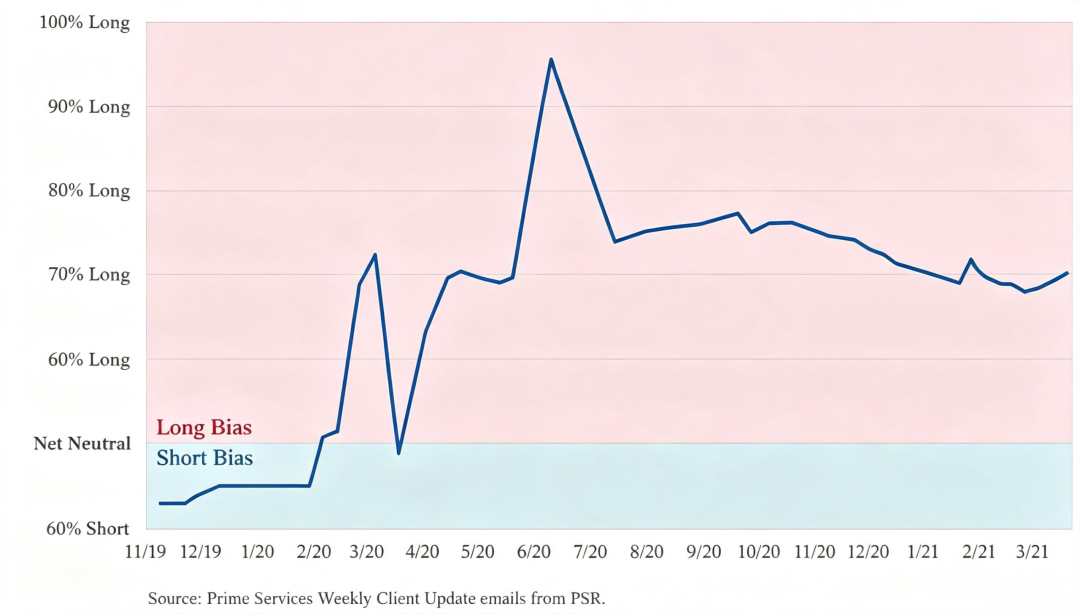
图2 Archegos在瑞信的投资组合多头与空头的规模占比
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


