

前《金融工具市场指令Ⅱ》时期
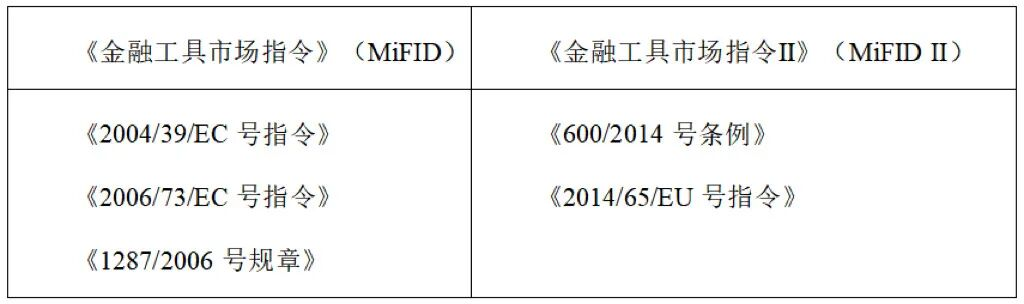
欧盟投资者适当性保护规则主要体现在三个法律文件中,即《欧洲议会与欧盟理事会关于金融工具市场的第2004/39/EC号指令》(以下简称《2004/39/EC号指令》)、《欧盟委员会第2006/73/EC号指令》(以下简称《2006/73/EC号指令》)以及《欧盟委员会第1287/2006号规章》(以下简称《1287/2006号规章》)。上述三个法律文件共同组成了2007年初版《金融工具市场指令》。
2008年金融危机的爆发,暴露了《金融工具市场指令》规定的某些弱点,例如:(1)纳入管理的产品范围有限。过度关注权益类资产,忽略了固定收益工具、衍生品、外汇和其他资产的管理;(2)不适用与非欧盟主体间的交易。规则并未明确与欧盟以外的公司或产品的交易处理;(3)未实质上统一欧盟成员国的市场规则。规则允许欧盟成员国自行决定相关业务管理细则的制定。为克服上述缺陷,结合金融危机后的一揽子金融行业改革法案精神,2018年1月3日欧盟推出了《金融工具市场指令Ⅱ》(以下简称MiFID II)。MiFID II明显扩大了金融工具监管范围,突出对市场参与者的行为监管,反映出欧盟在强化投资者保护、增强市场透明度等方面进行市场改革的决心。
MiFID II的改革重点与投资者保护
具体而言,MiFID II是《600/2014号条令》与《2014/65/EU号指令》两份文件的合称,《2014/65/EU号指令》本身并不是一部可以直接参照执行的法律,需要欧盟成员国结合实际情况将相关要求内化于本国法律中,在实施层面存在一定弹性;《600/2014号条令》对各成员国的要求基本一致,属于可以立即推动实施的法律规则。表1 《金融工具市场指令》规则构成
加强投资者保护是MiFID II的核心改革目标,具体而言包括以下几个方面的内容:
▍拓宽监管覆盖范围
MiFID II显著拓宽了监管对象的范围,其监管几乎覆盖了欧盟所有类型的金融市场参与者,同时也基本覆盖了所有种类的金融工具。
对于金融市场的参与者,MiFID II将其分为金融产品的开发者与金融产品销售者两类,通过提出“产品治理”(Product Governance)这一新概念,对市场参与者提出了更高要求。例如:(1)在开发阶段,产品开发人员需要对目标市场及产品的相关风险进行评估,建立并履行“产品审批手续”,以确保其新产品符合投资者的利益和需求,不会对市场的稳定性构成威胁。(2)在销售阶段,金融产品的销售者必须履行“产品治理”的要求,结合开发商的目标市场和预期销售策略制定“销售策略”,按照投资者特点进行金融产品的销售。(3)投资公司(前述产品的开发商和销售者)还应定期对其提供或营销的金融工具进行审查,考虑任何可能对目标市场的潜在风险产生重大影响的事件,评估金融工具是否与目标市场的需求相符,以及销售策略是否仍然恰当。此次MiFID II 推出的“产品治理”程序,实质上将监管范围扩展到了产品的开发、销售、售后的全过程,使投资者合法权益在产品的全生命周期内得到有效保障。
对金融工具而言,MiFID Ⅱ通过列举法将可转让证券、货币市场工具、集合投资工具份额等11类金融工具纳入监管范围,既包括金融危机中对金融市场产生重大影响的债券类、衍生品类金融工具,也纳入了以碳排放权为例的新式金融工具。
▍强化监管部门权力
根据 MiFID II 的规定,欧洲证券市场管理局、欧洲银行业管理局以及各成员国的监管机构可以对市场进行“产品干预”(即上述监管部门如认定某些金融产品可能存在影响投资者利益、对金融市场的稳定产生影响的,可以在与金融产品相关方进行充分沟通协调后,对相关金融产品采取禁止发行和销售的限制措施)。此外,如果某金融工具在短时间内价格出现大幅波动,上述监管机构被授权可以对相关金融工具采取限制交易、暂停交易甚至在特定情况下变更或撤销已发生交易的措施。
“产品干预”的规定强化了欧盟金融监管者的权力,为金融体系稳定、对金融消费者的保护带来积极影响。一方面,“产品干预”手段具备一定的预防属性,监管者可以在危机发生以前预先识别风险,并从源头高效遏制风险扩散。另一方面,监管者对产品干预手段的惩罚机制具有相当主动性。只要监管者认为这一产品或服务将“威胁到金融市场或商品市场的运行或欧盟整个或部分金融体系的稳定”,就可以干预此类产品或交易,这种自由裁量权使得监管者在使用“产品干预”措施时享有更大的空间。
▍落实投资者分层分类保护
MiFID II将“投资者”分为三类,即零售群体(Retail Clients)、机构投资者(Professional Clients)以及合格对手方(Eligible Counterparty)。其中,监管对零售群体的保护要求更为严格。
▍明确各市场参与者义务
为突出对消费者的保护,MiFID II对被监管者提出了一系列必要的义务,大体可概括为一般注意义务、适当性义务以及忠实义务。
首先,注意义务指投资公司应当遵循投资者利益最大化的原则,从事经营活动。因此,投资公司应就其投资服务与活动的内容与性质进行充分、适当的披露,披露应尽可能做到公平、清晰,禁止作出引人误解的陈述。
其次是提供投资建议或组合管理服务的公司应履行“适当性分析”(Suitability,Assessment)义务。广义的投资者适当性一般包括投资者分级、产品分级、投资者分级与产品分级的匹配三个方面。MiFID II 第二十四条则着重于“适当性的匹配”这一环节,即投资公司在向投资者销售理财产品的过程中,需要按照自己的评价标准,履行合理判断投资者是否具有相应投资能力的义务。企业为了推荐合适的产品给投资者,需要充分获取投资者相关领域的投资知识和投资经验、财务状况、亏损承受能力以及投资目标等方面的信息。根据不同的投资者类型,适当性分析的义务范围有所区别,如果投资公司的投资者是前文提到的零售投资者群体,那么“适当性分析”项下的所有内容都需要进行全面彻底的核查;而面对机构投资人,投资公司可以省去了解投资者财务状况的义务,如果仅涉及提供投资建议服务,则更进一步无须对后者的投资知识和投资经验进行审查。
另外,MiFID II也完善了市场经营机构的忠实义务要求,包括第二十七条按投资者“最佳利益执行”(Best Execution),第二十八条“对投资者订单的快速、公正处理”(Client Order Handling),第二十三条防止投资者之间、投资者与投资公司之间的潜在“利益冲突”(Conflicts of Interest),以及禁止服务提供者从第三方获得销售佣金,禁止诱导投资者交易。
综上所述,通过拓宽监管覆盖面、强化监管当局权力、实施消费者分层分类保护、细化市场参与者责任义务等措施,MiFID II改革提升了对金融投资者的保护力度。
*注释及参考文献略。
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


