

参考境内外规则及裁判案例,一般而言涉衍生品相关信息披露应至少满足两个要求。其一,披露的信息必须真实充分。使得投资者能够基于已披露信息进行分析、判断,并自主形成投资决策。其二,披露的形式应当清楚有效。交易商须对产品或交易进行有效的风险警示,以便投资者可以做出自主判断。基于这两个标准,目前的信息披露机制仍存在改善的空间。
强化对衍生品特有风险揭示的充分性
场外衍生品经营机构需全面了解交易对方的情况,充分揭示风险,并根据相关要求,与合资格的交易对手方进行交易。相关规则关注市场义务机构在产品销售、交易及售后环节中风险揭示,具体而言包括:在投资者准入与尽职调查、协议签署及后续环节从事包含风险揭示在内的投资者适当性管理。主要包括在SAC主协议和补充协议、风险揭示书、产品协议、产品说明书、履保协议、交易确认书等协议文本中揭示产品或交易中投资者将面临的风险;销售等后续环节运作中持续进行交易或产品的盈亏信息、产品设计、追保风险提示等。场外衍生品业务具有交易环节多、结构复杂等特性,金融机构的风险揭示义务,在交易的初始缔约阶段以及交易的后续履行阶段均非常重要,尤其强调风险提示的及时、充分。
结合市场实践,建议充分考虑场外衍生品市场风险的多样性和复杂性,明确影响投资者风险识别和投资决策的关键因素。课题组认为可供参考的风险揭示内容应包括但不限于:一是产品的介绍应重点提示亏损风险、交易的性质、市场风险、交易的持续期间以及不同交易阶段交易双方的权利义务,尤其对可能限制投资者权利的文本内容进行加粗重点提示,还要包括提前终止交易可能面临的风险以及其他影响投资者对风险评估和判断的因素。二是充分提示交易商的信用风险状况,使投资者了解交易可能面临的风险。三是充分揭示可能存在的利益冲突等风险,避免不公平的交易。
提升衍生品风险揭示的有效性
金融衍生品是一种结构多样、交易灵活、底层挂钩资产丰富的复杂金融工具。在金融衍生品的设计、评级、推荐和销售以及交易环节中广泛存在着各式各样的关键风险信息。在传统的信息披露制度下,信息披露义务主体通常更加关注披露信息是否充分,上述主体根据法律、法规、监管规则等将大量信息(如“产品说明书”、“风险揭示书”等)提供给信息使用者。在场外衍生品业务领域亦是如此,产品风险揭示文件、宣传材料、路演材料、产品备案材料中的信息可能有相当部分与投资者决策并无关系。同时,由于这些信息中有较多复杂的专业术语,一定程度上增加了投资者理解和识别关键风险信息的难度,对信息披露义务主体而言也增加了监管成本。业界曾经探讨过包括:实施更有实际意义的风险揭示预警、推动市场营销材料的标准化等举措,但在快速变化的市场条件下相关措施的效力如何还有待进一步论证。
结合中国场外衍生品市场现实,解决上述问题关键是引导行业更加关注信息披露的有效性。既可以“从量入手”,积极简化披露形式,提升信息披露的“含金量”;也可以“以质取胜”,进一步丰富披露形式,提升信息的“可读性”。课题组基于香港、韩国司法区域近年来对场外衍生品业务信息披露改革的相关内容,为提升中国大陆市场场外衍生品信息披露的有效性提供政策借鉴。
雷曼迷你债券纠纷事件发生后,香港证监会公布“加强保护投资大众建议的咨询文件”,其核心建议是加强信息披露制度,文件提出了向投资者提供不超过四页(图表和图形除外)的披露摘要或简洁的“关键事实陈述”,这样做的目的是以“投资者友好”的方式让普通投资者更加容易地理解和接受所披露的信息,提升信息披露的有效性。
那么何种类型的信息满足“关键事实陈述”,又能让投资者付出较少的学习成本,直观地理解投资风险呢?韩国监管在“关于ELS/DLS市场健康发展的措施”中提出,为了推动韩国衍生品挂钩证券市场风险因素披露的透明化,必须提供简洁易懂的信息方便投资者查阅和理解。在此基础上,监管当局认为可参考欧洲衍生品集团标准,使用VAR(Value at Risk)值对结构化产品进行直观分类展示。具体逻辑及过程如下:
ELS/DLS的风险因素包括因标的资产下跌风险而导致本金损失的可能性等,具体而言包括因标的资产价格下跌而产生的风险(Delta风险)、因标的资产价格变动而导致基础价格下跌幅度加大的风险(Gamma风险)、标的资产价格波动性变化带来的风险(Vega风险)、随时间推移而变化的风险(Theta风险)、随利率水平变化的风险(Rho风险),以及标的资产之间的相关性风险,这些风险在衍生品挂钩证券报告中应当进行明确。然而,一般投资者很难直观理解前述风险,也难于将相关风险与其他金融产品进行横向比较。
为了解决上述问题,EDG集团采取了基于VAR值的方式对场外衍生品风险进行风险评级分类,对其结构性产品的评级分类表10所示。该分类表假定名义本金为10,000欧元,分别计算出各类产品5天在99%的置信区间内的VAR值,根据该损失水平进行产品风险分类。例如,若计算出的VAR值小于250欧元,分配最安全的等级(1级)。通过VAR值对结构性产品进行评级分类,并将该信息披露给投资者,简要易懂,投资者可以对损失进行直观的了解也便于其对不同金融产品之间的风险横向比较。
表10 基于VAR的风险评级分类示例
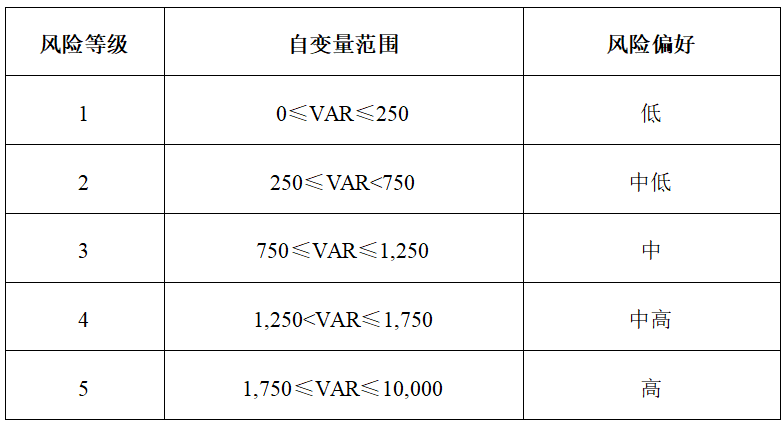
资料来源:南信南、李孝燮(2011)
此外,可以考虑积极运用信息技术工具,强化信息披露的及时性。例如,在现有合约文本提示、邮件或当面沟通等形式外,可以充分利用人工智能技术开发人工智能小程序,或者通过企微、客户端等供符合资质的用户及公司内部授权用户自助查询其场外衍生品的交易信息,包括标的信息、衍生品规模、资金保证金情况、合同以及合约状态、授信限额等,及时提示客户追保等风险。这样不仅可以有效提高金融机构的适当性管理能力,也可以更加及时的对客户进行风险提示。
*注释及参考文献略。
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


