

编者按:全球结构化产品经过三十余年发展,已成为财富管理与风险管理的重要工具,挂钩标的涵盖权益、利率、外汇、商品、信用等多类基础资产。一方面能够为财富管理提供收益增强、定制回报、多元资产配置解决方案;另一方面可为市场机构和投资者实现精细对冲、完成风险再分配,是现代资管体系的重要基础工具。为帮助投资者系统了解结构化产品,中证报价投教基地推出"走近结构化产品"专题,深入解析境内结构化产品的产品设计、运作逻辑、发展历程以及意义,为广大投资者理解结构化产品提供参考。
作者:张晋,中信建投证券衍生品交易部
早期资本市场中,投资者往往仅能通过交易标的资产本身,例如股票、债券等,获得持有期内价格变动对应的线性损益以及各类分红收益,投资方式较为直接,收益结构相对单一。伴随资本市场的不断进步和发展,投资者基于自身风险偏好与交易观点而形成的投资需求逐渐分化,传统金融工具已经无法良好匹配其愈发精细和多元的投资逻辑,市场开始寻求风险与收益之间更加微妙的平衡。这一背景下,结构化产品应运而生。
具体而言,结构化产品是指根据股票、债券等基础资产以及各类场内外衍生工具的风险/收益特征对其进行分解或组合而形成的新型金融工具。它的出现一方面可以实现对风险与收益的再次“裁剪”与“缝合”,进而分配予不同风险/收益诉求的投资者;另一方面可以帮助投资者在日益复杂的市场环境中,摆脱“高风险+高收益”与“低风险+低收益”非此即彼的二元困境,有效填补两极之间的空白。因此,结构化产品极大程度上丰富了市场的投资维度,对于构建立体全面的投资体系具有重要意义。根据产品的设计逻辑与结构本质,常见的结构化产品主要分为收益风险重组型和收益风险挂钩型。
收益风险重组型结构化产品
收益风险重组型结构化产品(以下简称“重组型结构化产品”)旨在将缺乏流动性但能够产生稳定现金流的资产(例如信贷资产、应收账款等)通过结构化设计进行重组和信用增级,并以此为基础发行具备一定流动性的证券。常见的重组型结构化产品包括ABS、MBS等。对于发行方而言,重组型结构化产品可以在帮助其盘活存量资产、拓宽融资渠道的同时降低融资成本、分散自身风险。对于投资者而言,重组型结构化产品则可以凭借分层设计帮助其更好地获得与自身风险偏好相匹配的收益,并凭借更加透明的信息披露机制帮助其更加清晰地了解投资风险。
收益风险挂钩型结构化产品
收益风险挂钩型结构化产品(以下简称“挂钩型结构化产品”)旨在通过将固定收益资产(例如债券)与金融衍生工具(例如场外期权、收益互换等)结合,为投资者带来与所挂钩的单一资产或资产组合在产品期限内表现相关联的收益。与传统的固定收益类产品仅能获得相对有限且较为固定的收益回报不同,挂钩型结构化产品由于其内嵌衍生品结构,具备博取更高浮动收益的可能,收益形式往往更加多样和灵活。境外常见的收益风险挂钩型产品包括ELN、CLN等各类票据;境内常见的挂钩型结构化产品包括银行结构性存款以及资产管理产品(例如私募基金产品、银行理财产品等)。对于发行方而言,挂钩型结构化产品可以帮助其提升客户黏性,并获得对应的衍生品对冲收益。对于投资者而言,挂钩型结构化产品可以帮助其更加全面地进行资产配置与风险管理。
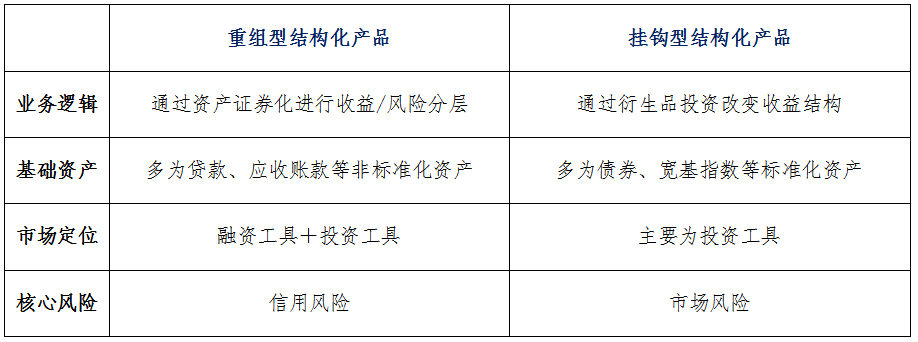
综上,我们可以对重组型结构化产品和挂钩型结构化产品从以下维度进行总结:
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


