

编者按:全球结构化产品经过三十余年发展,已成为财富管理与风险管理的重要工具,挂钩标的涵盖权益、利率、外汇、商品、信用等多类基础资产。一方面能够为财富管理提供收益增强、定制回报、多元资产配置解决方案;另一方面可为市场机构和投资者实现精细对冲、完成风险再分配,是现代资管体系的重要基础工具。为帮助投资者系统了解结构化产品,中证报价投教基地推出"走近结构化产品"专题,深入解析境内结构化产品的产品设计、运作逻辑、发展历程以及意义,为广大投资者理解结构化产品提供参考。
作者:张晋,中信建投证券衍生品交易部
考虑到重组型结构化产品在历经数十年的发展后已经逐渐走向成熟并广为投资者所熟悉和接受,我们将重点围绕挂钩型结构化产品进行介绍。如上期文章所述,挂钩型结构化产品所内嵌的衍生品结构决定了其浮动收益形式。伴随国内场外衍生品市场的发展,挂钩型结构化产品的收益形式亦在不断演进和丰富。
早期收益形式
挂钩型结构化产品早期多采用线性收益结构或简单的非线性收益结构。
对于内嵌线性收益结构的挂钩型结构化产品,其产品浮动收益与标的资产的价格变动呈固定比例的直线性关系。以指数增强结构为例,投资者一方面可以获得持有期内标的资产的多头损益,另一方面可以获得一定的年化增强收益。
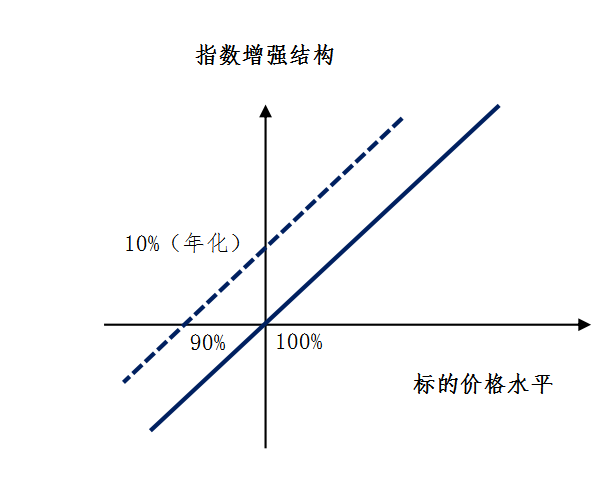
目前,这类结构化产品挂钩的标的资产主要为个股、宽基指数、ETF等,产品形式主要为各类资管产品和私募基金产品。上述产品的发行方多通过向证券公司进行对应的收益互换交易来实现平盘对冲。
对于内嵌非线性收益结构的挂钩型结构化产品,其产品浮动收益与标的资产的价格变动呈非固定比例的折线性关系。这类结构化产品在发展初期多采用香草、二元、障碍等较为简单的期权结构(或结构组合)。以二元看涨结构为例,投资者可以在标的资产期末价格高于行权价格时获得一定的绝对收益。
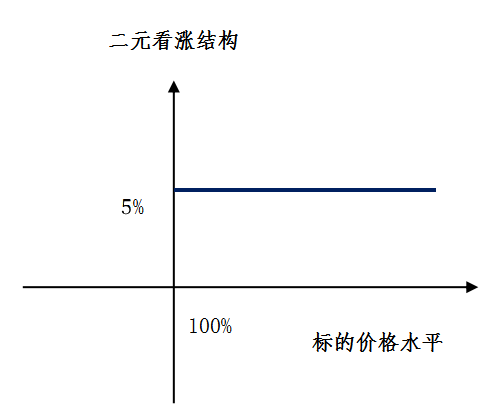
目前,这类结构化产品挂钩的标的资产主要为宽基指数、ETF、汇率、商品等,产品形式主要为银行结构化存款。上述产品的发行方多通过向证券公司进行对应的场外期权交易来实现平盘对冲。
进阶收益形式
上述收益形式可以覆盖较为基础的投资需求,但在面对多元的市场行情与投资观点仍显乏力。伴随国内资本市场层次不断完善,场外衍生品市场迅速发展,更多较为复杂的非线性收益结构被推向市场,亦被广泛应用于挂钩型结构化产品的设计中。这其中最具代表性的即为自动赎回类结构化产品,我们将重点结合该类结构化产品所内嵌的自动赎回型期权对其进行分析。
自动赎回类结构化产品(Autocallable Structured Products)最为显著的结构特征即其内嵌的自动赎回条款。该条款规定,在预设的观察日,若产品挂钩的标的资产价格满足特定条件(通常为达到或高于一个预设水平,亦多被称为“敲出(knock-out)条件”),产品即提前终止(即“自动赎回”),投资者可以收回本金并获得一定的收益。除此之外,部分自动赎回类结构化产品亦内嵌下行风险条款。该条款规定,在预设的观察日,若产品挂钩的标的资产价格满足特定条件(通常为低于一个预设水平,亦多被称为“敲入(knock-in)条件”),投资者可能会在产品期限结束时面临一定的本金损失。
以自动赎回类结构化产品中为人熟知的雪球(Snowball)产品为例,其收益结构与分析如下所示:
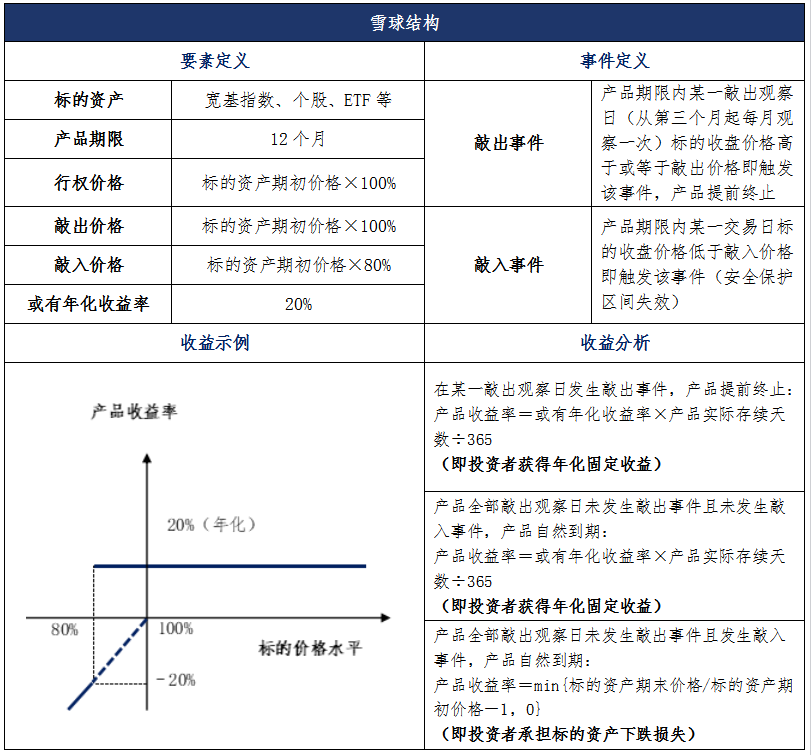
结合以上结构描述不难发现,自动赎回类结构化产品之所以可以在诞生后从众多结构化产品中脱颖而出,是因为其自身独特的风险收益属性:
·上端或有收益
产品期限内,在标的资产价格表现满足一定计息条件(即呈现出区间震荡行情)时,自动赎回类结构化产品的收益形式往往与固定收益类产品相似,即投资者可以获得“利息”(特别地,对于FCN型等自动赎回类结构化产品,其上端收益为无条件支付),且收益水平显著高于普通的固定收益产品(根据市场情况和结构参数等条件,产品收益水平多集中在年化10%-30%区间内)。同时,存在敲出终止机制,即定期(多为月度)对标的资产价格进行观察——若不低于预定敲出价格,产品提前终止,投资者可以获得累计收益。
·下端潜在风险
产品期限内,存在敲入计损机制,即定期(多为日度或到期日当天)对标的资产价格进行观察——若低于预定敲入价格且其后未发生敲出事件,投资者将承担与标的资产价格跌幅相关的亏损。
根据期间是否进行每日敲入条件判定以及是否定期(多为月度)进行收益判定/支付,我们可以将自动赎回类结构化产品进一步分为如下几类:
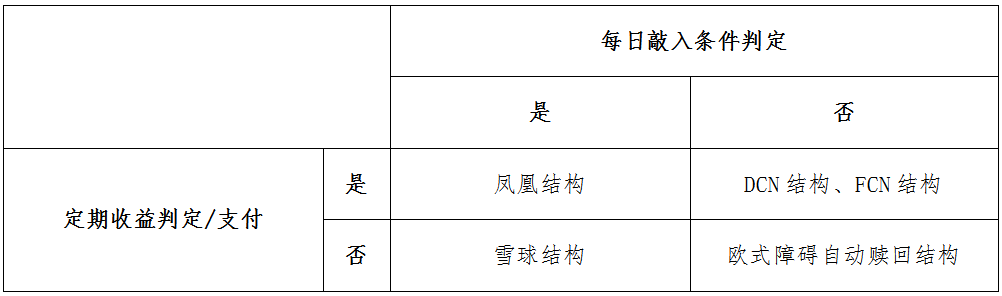
目前,境内自动赎回类结构化产品挂钩的标的资产主要为宽基指数、个股、ETF以及大宗商品等。产品形式主要为证券公司资管产品、私募基金产品、银行理财产品或结构化存款产品。上述产品的发行方多通过向证券公司买入对应的自动赎回类期权交易来实现平盘对冲。
【免责声明】本文雪球指一种自动敲入敲出型期权结构。本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


