

编者按:全球结构化产品经过三十余年发展,已成为财富管理与风险管理的重要工具,挂钩标的涵盖权益、利率、外汇、商品、信用等多类基础资产。一方面能够为财富管理提供收益增强、定制回报、多元资产配置解决方案;另一方面可为市场机构和投资者实现精细对冲、完成风险再分配,是现代资管体系的重要基础工具。为帮助投资者系统了解结构化产品,中证报价投教基地推出"走近结构化产品"专题,深入解析境内结构化产品的产品设计、运作逻辑、发展历程以及意义,为广大投资者理解结构化产品提供参考。
作者:张晋,中信建投证券衍生品交易部
伴随自动赎回类结构化产品的不断发展,市场上逐渐涌现出越来越多的争议。一个常见的质疑为:衍生品交易的本质为零和博弈,若一方获得收益则另一方会蒙受损失,因而作为自动赎回类结构化产品的实际风险对冲方,证券公司应希望投资者亏损以期获得收益。以此误区作为出发点,我们追溯证券公司发行自动赎回类期权的收益来源,并简述其对冲机制,进而分析自动赎回类结构化产品背后的运作原理。
对于各类期权结构而言,其公允的定价即是基于一定模型假设和参数估计,通过解析公式或数值方法,将未来所有可能的损益折现至当前时点的平均值。因而对于某一期权结构的交易双方,若一方未来所有收益的期望大于所有损失的期望,即这一方通过该期权结构可以在未来获得期望为正的收益,则理论上需要向另一方缴纳上述收益期望折现至今的费用,即期权费。以常见的看涨期权为例,之所以期权买方需要向期权卖方支付期权费,是因为其在未来可以获得至少为零(即期权到期日,标的资产价格不高于行权价格)的收益,收益期望严格为正。而对于自动赎回类期权而言,其上端收益水平是通过令其期权费等于零反解得出。因此,自动赎回类期权交易一方的收益期望即是另一方的损失期望。
上述定价原理正是“衍生品交易为零和博弈”的根源。的确,在自动赎回类期权的交易双方并没有进行任何对冲行为的情况下,一方获得收益意味着另一方承担损失。然而,证券公司作为自动赎回类期权的发行方,并不会单纯地与对手方进行对赌,而是会基于自身交易偏好与风控要求完成相应的交易对冲——为了抵消或降低标的资产价格变动对期权价值的影响,证券公司会买入或卖出相关资产,并根据标的资产价格进行动态调整,使发行的期权与持有的对冲资产所组成的投资组合对于标的资产价格变动的敏感性维持在可以接受的水平内(即Delta对冲)。为了实现期权对冲,证券公司买入或卖出相关资产的数量是由定价模型和风险偏好共同决定的,而对相关资产的对冲行为就会产生损益。理论上,证券公司兑付给投资者的损益实际上来源于其对冲损益。正常情况下,证券公司和投资者并非是零和博弈此消彼长的双方——在投资者获得上端收益时,证券公司尽管进行了兑付,但实际上在对冲过程中获得了更多收益。具体地,证券公司主要通过波动收益、期现基差以及资金利息三个方面获得对冲收益。
·波动收益
非极端行情下,证券公司会在针对自动赎回类期权的对冲过程中不断进行高抛低吸的操作,而这是由产品结构和定价模型所共同决定的。事实上,买入自动赎回类期权本质上可以被看作是卖出特殊的看跌期权,证券公司作为自动赎回类期权的卖方实际上相当于这个特殊的看跌期权的买方,因而需要向交易对手方支付对应的期权费,从而形成上端收益。证券公司买入上述看跌期权的同时实际上获得了标的资产波动的多头头寸(特别地,在少数情形下,上述看跌期权会使证券公司成为标的资产波动的空头)。若根据定价模型进行对冲,则做多标的资产波动会使证券公司被动进行低买高卖或者高卖低买的操作(我们在这里不对详细的数理公式进行推导和解释),从而在这个动态调整对冲仓位的过程中获取收益。以下图作为一个示例:
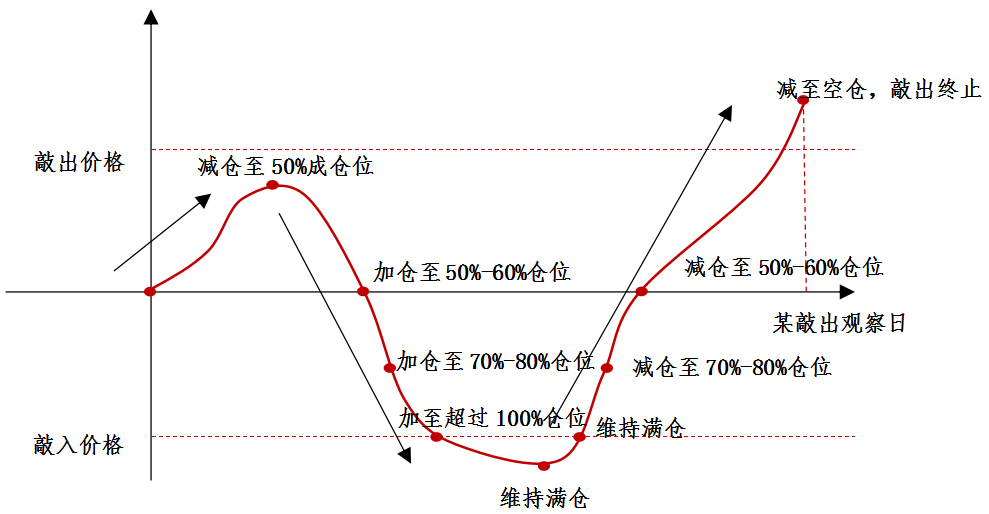
需要注意的是,不同的自动赎回类期权结构相应的对冲仓位调整细节亦会有所不同,证券公司实际的对冲操作会比上图所示更加复杂,但它还是可以较有代表性地展示出证券公司在不同标的资产价格水平下的对冲操作,即标的资产价格不断下跌时,证券公司总体会不断买入对冲资产;而标的资产价格不断上涨时,证券公司总体会不断卖出对冲资产,直至敲出终止,完全清仓。
·期现基差
此项收益来源专门针对具有期货合约的标的资产(例如,中证500指数、沪深300指数等)对应的自动赎回类期权。如前文所述,进行期权对冲需要对标的资产本身进行买卖操作,但若挂钩指数等自身无法被直接交易的标的资产,一种可以替代的对冲资产就是相应的期货合约。以宽基指数为例,在大多数情况下,其期货相较现货即指数本身更加便宜(即“负基差”)。这同时意味着,证券公司在买入对冲资产时所需要的成本理论上还会更低,而伴随期货合约的到期日逐渐临近,期货价格和现货价格必然会收敛(否则将存在套利机会),证券公司即可逐渐实现在基差上的额外收益。
·资金利息
在与证券公司开展自动赎回类期权交易以实现平盘对冲时,证券公司开展对应对冲交易所需要的资金往往低于所收到的保证金。例如,期初仅需要买入名义本金50%的对冲头寸,期间若标的资产价格下跌,需要逐渐加仓至100%(特别地,敲入价格点位附近对冲头寸或存在数倍于名义本金的情形);伴随标的资产价格上升,对冲头寸又将逐渐降低至0。而对于可以采用期货合约进行对冲的自动赎回类期权而言,由于期货本身采用保证金交易,这将进一步节省资金占用。对于闲置资金,证券公司就可以用其进行再投资赚取额外收益,而这部分额外收益也会成为自动赎回类期权投资者的收益来源。
作为自动赎回类期权的收益来源,上述因素即标的波动水平、期现基差水平以及资金收益水平自然会对自动赎回类期权的上端收益产生显著影响。多数情况下:标的资产的波动越大,证券公司通过波段交易所产生的收益也会更多;期现价格相差越大,证券公司通过期货合约进行对冲的成本越低;资金收益水平越高,证券公司利用闲置资金产生的再投资收益越高,从而对提升上端收益水平产生正面影响,反之亦然。各类交易要素诸如敲出水平、敲入水平、产品期限等亦会对上端收益产生直观影响。多数情况下:敲出水平越低,投资者获取上端收益的可能性就会越高;敲入水平越低,投资者获得的安全区间就会越大,获取上端收益的可能性也会更高;产品期限越短,证券公司在期间可以进行波段交易的时间越短,从而降低上端收益水平,反之亦然。
除此之外,还有一些相对宏观而且偏重市场的因素会对自动赎回类期权的上端收益产生影响。例如,证券公司在发行自动赎回类期权的时候会选择结合当前标的资产点位和市场情绪来调整参数估计进而调整上端收益报价;尽管目前波动较大、基差显著,但证券公司预期之后波动会降低,或者基差会收窄,就会选择调整上端收益报价。
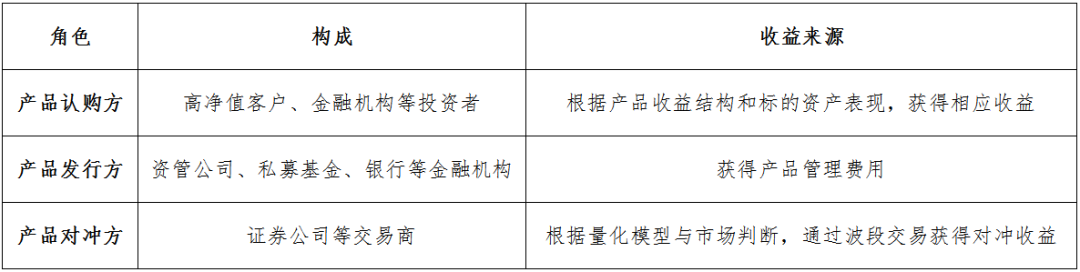
综上,我们可以对自动赎回类结构化产品的运行模式进行总结:
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


