

建设一流投资银行,是我国实现金融强国愿景、发挥资本市场功能的重要战略部署。2023年10月,中央金融工作会议中首次在国家层面明确提出“培育一流投资银行和投资机构”,为我国证券行业高质量发展锚定了根本方向。2024年3月,证监会出台《关于加强证券公司和公募基金监管加快推进建设一流投资银行和投资机构的意见(试行)》,作为国内首个专门针对一流投行建设的专项监管文件,该意见将夯实合规风控基础、加强风险监测防范等列为打造一流投行的核心举措之一,明确了风险防控能力建设在行业发展过程中的支柱地位。同年4月,国务院发布《关于加强监管防范风险 推动资本市场高质量发展的若干意见》,进一步划定了一流投资银行建设的长远目标与发展路径,同时强调了风险防控对于资本市场稳定发展的重要性。
结合境外发达经济体的投资银行等金融机构的发展历史,盈利水平是其动力之源,而风控能力则是其立身之本。一流投行的成长史,本质上亦是一部在市场波动与周期更迭中不断完善风险防控体系、平衡业务创新与风险边界的历史。当前我国证券行业正处于从“规模竞速”向“功能提升”的转型窗口期。在加快建设一流投资银行的进程中,如何构建与综合化、国际化发展相匹配的全面风险管理体系,已成为全行业共同面对的宏观命题。境外发达市场的一流投行历经数百年市场沉浮,如今已形成一套权责清晰、工具先进、流程明确、健全的风险管理运作体系,其成熟的实践经验与迭代路径,对我国证券行业具有重要的参考价值与借鉴意义。基于此,本文就境外4家来自美国与日本的头部投资银行所面临的风险因素进行识别,结合其风险管理架构,梳理其针对不同风险维度所进行的管理方法,为境内加快建设一流投资银行、筑牢风险防控底线提供镜鉴。
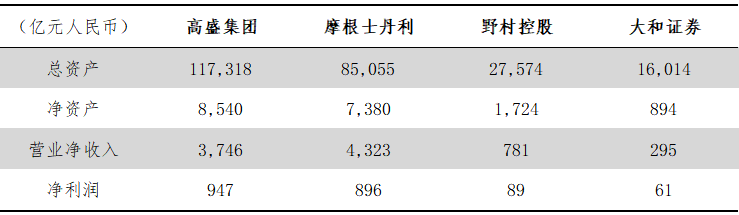
本次选取的4家大型投资银行分别为高盛集团(The Goldman Sachs Group Inc.)、摩根士丹利(Morgan Stanley)、野村控股(野村ホールディングス株式会社)及大和证券(株式会社大和证券グループ本社)。就与风险管理体系有关的公开披露而言,高盛集团最为详尽,因此分析梳理以高盛集团为主要蓝本,辅以其他参考对象风险管理体系对比,尽可能多角度展示不同公司对相同风险因素的认识及管理手段。为保持权威性,本次分析信息均源自各参考对象公开披露的年度报告。主要参考对象2024年度报告核心财务数据列示如下。
表1:主要参考对象核心财务数据
风险因素识别
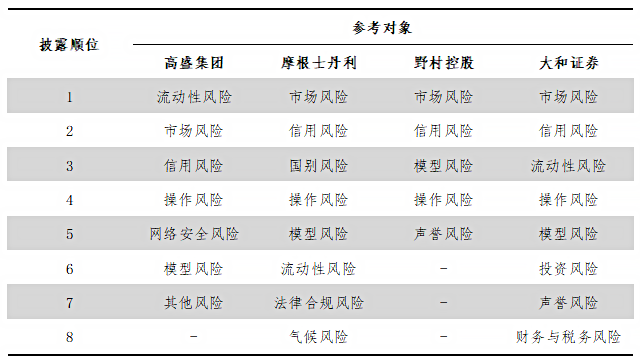
以各参考对象年度报告中对各类风险管理体系的披露顺序,初步归纳各类风险管理重要性顺位如下表。不难发现,即便对于四类经典风险(流动性风险、市场风险、信用风险、操作风险),不同投资银行亦存在不同重要性判断。整体来看,参考对象对各类风险重要性判断呈现如下特征:①市场风险、信用风险、操作风险、模型风险均被视作风险管理重点领域;②参考对象对“新兴风险”(例如网络安全风险、气候风险等)有一定程度的识别及管理;③位于亚洲的两家投资银行均将声誉风险视作主要风险管理领域(可能与特定文化相关)。
表1-1:各类风险识别及披露顺位
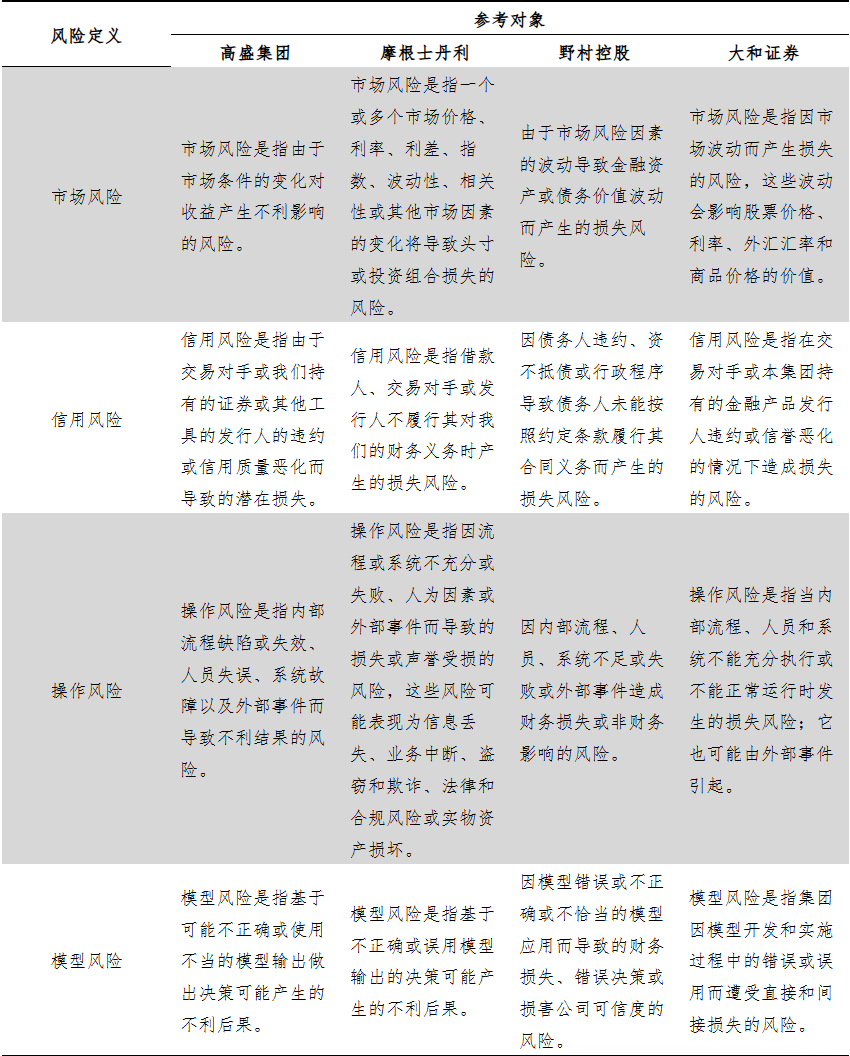
各参考对象重点提及的市场风险、信用风险、操作风险、模型风险定义如下表所示。横向对比来看,各投资银行对重要风险定义虽包含了相关风险的主要方面,但对部分风险的定义也有不同侧重。①市场风险方面,高盛集团强调市场风险对收益(“earnings”)产生的不利影响;摩根士丹利强调其对资产(“a position or portfolio”)产生的不利影响;野村控股强调其对资产和负债(“assets or debts”)产生的不利影响;大和证券未做明显强调。②信用风险方面,高盛集团、大和证券均视违约或信用质量恶化(“default or deterioration in credit quality”)为信用风险;摩根士丹利、野村控股则只强调相关方未履行义务。③操作风险和模型风险方面,未见参考对象定义存在明显不同侧重。
表1-2:重点风险定义
风险管理架构
风险管理架构方面,各参考对象差异较大。由于境内外公司管理体系及理念不同,本节重点关注各参考对象经营层面的风险管理架构,经营层与董事会间的风险管理信息交互从略。
▍高盛集团
高盛集团风险管理架构较为复杂,经营层面特点为通过一系列委员会进行风险管理,梳理架构如下图。可以看到,高盛集团在高层级风险管理委员会层面,并非简单依据风险类型设置相应委员会,可能反映出高盛集团风险管理授权相对充分。以下选取借鉴意义较强的委员会进行详细职责梳理。从职责来看,高盛集团日常风险管理的最高决策机构应为公司级风险偏好委员会。 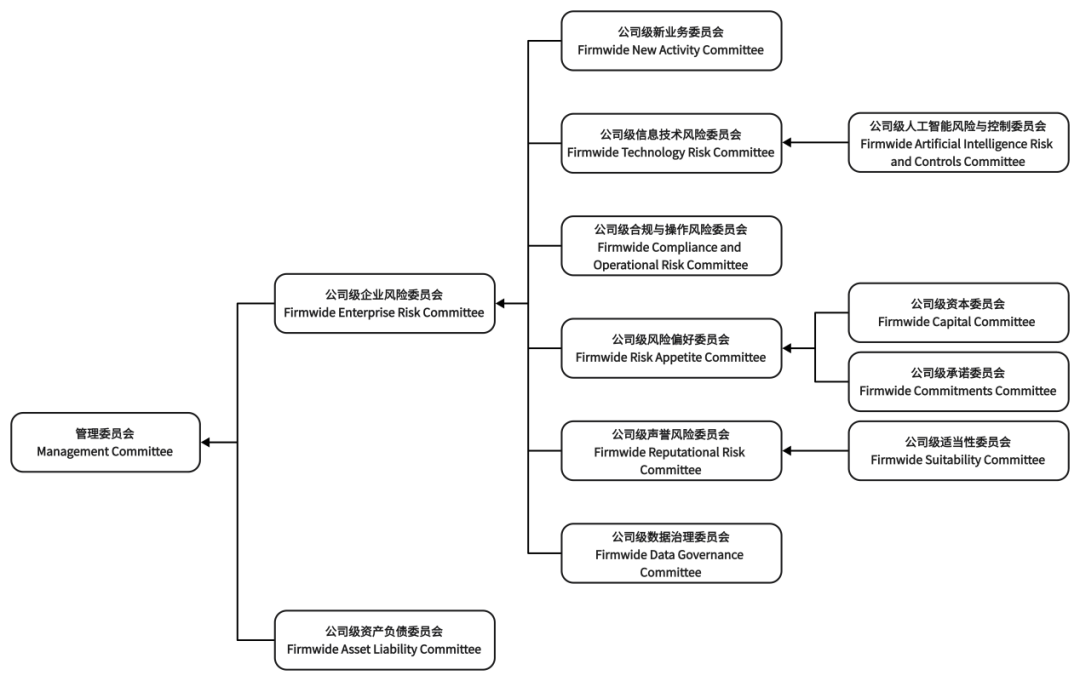
图2-1:高盛集团风险管理架构(经营层面)
1.公司级企业风险委员会
公司级企业风险委员会负责监督高盛集团所有财务和非财务风险。其主要职责为:①授权公司级风险偏好委员会日常审议和管理高盛集团风险框架、风险限额及预警政策;②审议重大战略规划,确保相关计划与高盛集团风险偏好和风险管理能力相符;③分析重大风险事件、评估尾部和新兴风险、识别跨业务条线共有风险,指导风险管理体系优化。
公司级企业风险委员会由高盛集团总裁兼首席运营官和首席风险官共同担任主席,副主席为高盛集团首席财务官。公司级企业风险委员会定期向董事会风险委员会汇报,并接受其指导。
2.公司级资产负债委员会
公司级资产负债委员会负责审查并批准高盛集团财务资源的战略投向。其主要职责为:①监督高盛集团资产负债管理活动(包括利率和货币风险、资金转移定价、资本分配和激励措施以及高盛集团信用评级);②根据当前形势、风险暴露和监管要求,审议高盛集团资产负债管理和财务资源分配的各项调整。
公司级资产负债委员会由高盛集团首席财务官和全球库务主管共同担任主席。
3.公司级风险偏好委员会
公司级风险偏好委员会是公司级企业风险委员会重要子委员会之一。其主要职责为:①日常审议及管理高盛集团风险框架、风险政策和风控参数;②日常审议及管理高盛集团各层级风险限额及风险预警政策;③监督高盛集团财务风险和模型风险,审议压力测试和情景分析结果。
为协助其履行职责,多个专业风险委员会,包括负责压力测试、模型风险、沃尔克规则等委员会,向公司级风险偏好委员会汇报。
公司级风险偏好委员会由高盛集团首席风险官担任主席。
4.公司级新业务委员会
公司级新业务委员会负责审查新业务,并在公司级企业风险委员会的指示下审查重大战略业务计划。先前已获批的业务因其重要性或复杂性等发生变化,同样可能触发公司级新业务委员会的审查,以确保相关业务活动仍然适当。
公司级新业务委员会由高盛集团财务总监兼首席会计官担任主席。
▍摩根士丹利
与高盛集团由高级管理人员分别主持各风险委员会并最终向经营层最高决策机构汇报不同,摩根士丹利经营层风险管理最高决策机构“公司风险委员会”(“Firm Risk Committee”)直接向其董事会汇报,与经营层最高决策机构“运营委员会”(“Operating Committee”)无隶属及汇报关系。尽管看似更加独立,但摩根士丹利公司风险委员会与运营委员会人员构成存在重叠,运营委员会12名成员中,明确兼任公司风险委员会委员的有7人,包括其首席执行官;且从人员构成来看,公司风险委员会委员同样包含业务部门高级管理人员(“Business Senior Management”),不难看出摩根士丹利风险管理体系具有明显的协商特征。
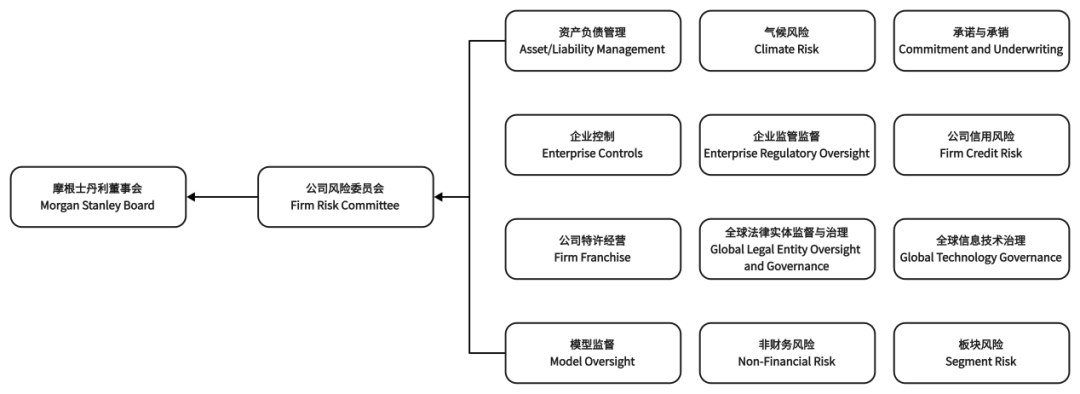
图2-2:摩根士丹利风险管理架构(经营层面)
1.公司风险委员会
公司风险委员会的职责包括:①监督摩根士丹利风险管理原则、程序、限额和容忍度;②根据需要监测资本水平以及重大市场、信用、模型、操作、流动性、法律、合规、声誉等风险;③根据需要制定并传达风险偏好。
公司风险委员会由摩根士丹利首席执行官和首席风险官共同担任主席。
2.各条线风险和控制委员会
每个业务条线都设有风险委员会,其职责包括:①确保该业务条线(如适用)遵守已设定的市场、信用、操作及其他风险限额;②推行与公司风险委员会风险框架一致的计量、监测、管理制度、流程与控制措施,并配套建设相应系统;③定期审查业务条线整体风险敞口、风险例外事项,以及风险识别、计量、监测、管控相关的政策、流程与控制措施的有效性。
▍野村控股
野村控股经营层风险管理最高决策机构为“集团风险管理委员会”(“Group Risk Management Committee”),该委员会向野村控股经营层最高决策机构“执行管理委员会”(“Executive Management Board”)汇报。
野村控股风险管理架构披露相对简单,集团风险管理委员会的职责为:负责审议或决定企业风险管理的重要事项,从而确保业务的稳健运营与有效管理。
▍大和证券
与高盛集团、摩根士丹利相对矩阵化的风险管理架构不同,大和证券经营层风险管理汇报路径清晰,由首席风险官领导风险管理工作,并向经营层最高决策机构汇报。
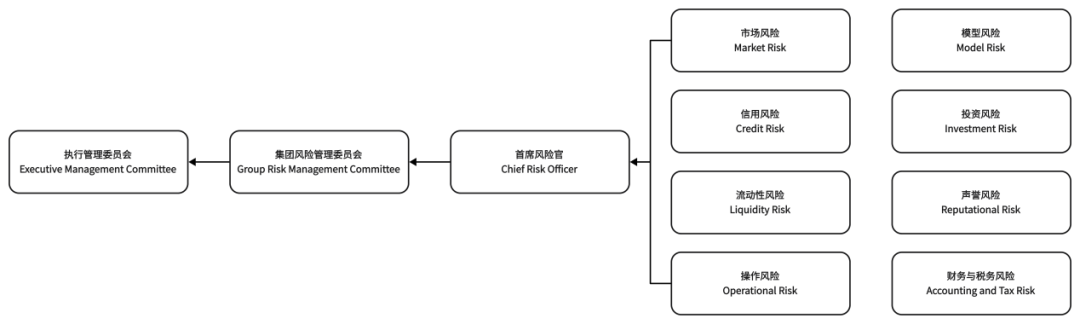
图2-3:大和证券风险管理架构(执行层面)
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


