

编者按:为落实中央金融工作会议“全面加强金融监管,有效防范化解金融风险”总要求,扎实推进证券行业全面风险管理各项工作,持续提升场外业务在风险识别、评估、应对与防控等方面的能力,中证报价投教基地推出“走进风险管理”专题,聚焦场外业务风险管理实践,助力行业更好理解和落实风控规则,推动风险管理工作落地见效。
作者:中信建投风险管理部、衍生品交易部
流动性风险管理
▍高盛集团
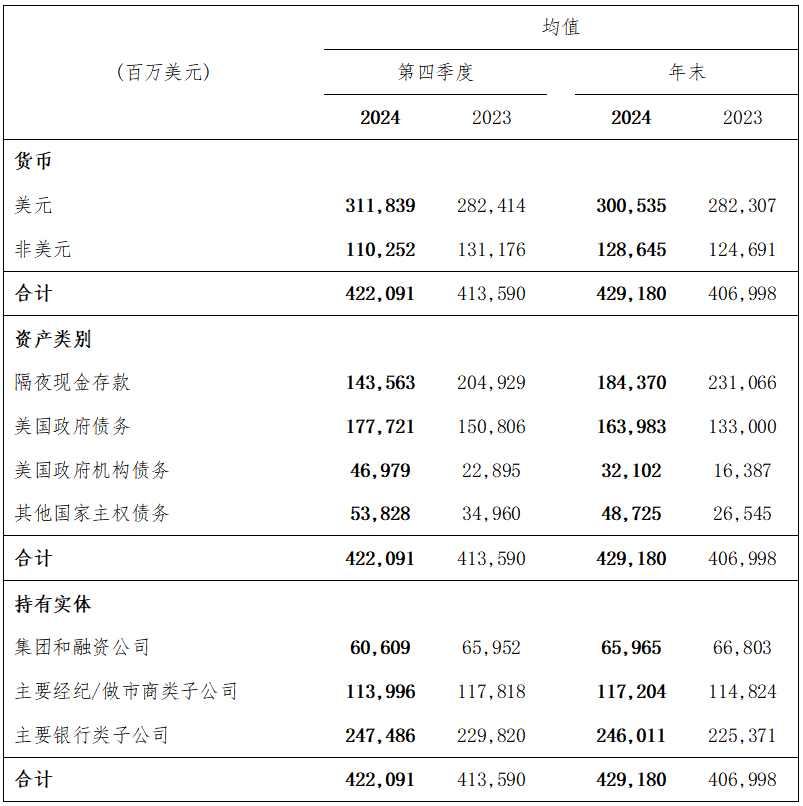
高盛集团流动性风险管理体系呈现高度审慎的特征,以压力情景下的流动性需求为基础后备流动性资源。截至2024年末,其无特定使用安排的流动性资源达4,292亿美元,占其总资产的25.18%。
1、职责划分
高盛集团流动性风险管理职责主要由司库(“Corporate Treasury”)和流动性风险管理部(“Liquidity Risk”)承担。司库负责制定和执行高盛集团流动性和融资战略;流动性风险管理部负责:①评估、监控和管理流动性风险,为高盛集团全球业务提供独立的公司级批判性监督;②建立流动性压力测试和流动性限额框架。
2、流动性风险管理原则
高盛集团依据以下原则管理流动性风险:①以“全球核心流动资产”(“Global Core Liquidity Assets, GCLA”)形式持有充足流动性资源以应对金融承压期现金流出;②维持合理的资产负债管理体系;③维持有效的“应急融资计划”(“Contingency Funding Plan”)。
GCLA以无特定用途的、高度流动性的证券及现金形式持有。
3、流动性风险管理手段
整体而言,高盛集团流动性风险管理围绕GCLA的计量展开,通过压力测试、风险限额等工具满足内部及监管要求。
(1)压力测试
为确定GCLA 的适当规模,高盛集团对一系列情景和时间范围内的资金流出进行建模,形成①流动性流出模型(“Modeled Liquidity Outflow”)、②日内流动性模型(“Intraday Liquidity Model”)、③长期压力测试模型(“Long-Term Stress Testing”)和④清算流动性模型(“Resolution Liquidity Models”)。模型结果定期向高级管理层报告:
·流动性流出模型
流动性流出模型是高盛集团内部最为重要的流动性风险模型。该模型同时从市场及公司两个维度进行流动性加压,设有一系列假设及参数,包括但不限于:流动性需求天数为30日;高盛集团长期高级无抵押债券评级下调两级;融资条件发生重要变化,抵押及无抵押融资来源受限;未获得政府融资支持;除固有现金流出外,表内及表外业务同时发生或有现金流出,例如客户提取资金、场内及场外衍生品业务变动保证金增加等。
·日内流动性模型
日内流动性模型用以衡量在日内流动性受限前提下的当日流动性需求。该模型同样设有一系列参数,包括历史结算活动情况。
·长期压力测试模型
长期压力测试模型用以前瞻性评估较长金融承压期内高盛集团的流动性状况。模型基本假设为:高盛集团已经历严重流动性危机,但市场环境依旧低迷。长期压力测试模型旨在确保高盛集团专注于保守的资产负债管理,为长期的潜在压力做好准备,寻求具有适当期限的多元化融资安排。
·清算流动性模型
清算流动性模型是一系列与破产清算有关的模型统称。主要用于:①向高盛集团董事会提供关键信息,用以评估高盛集团是否/何时开始破产清算流程;②评估高盛集团主要子公司在高盛集团破产后的流动性需求。
(2)风险限额
高盛集团使用不同层级和不同流动性风险类型的风险限额来管理流动性敞口规模。限额由司库和流动性风险管理部监测。流动性风险管理部负责识别超限情况,并及时上报高级管理层或适当的风险委员会。
(3)GCLA
截至2024年12月31日,高盛集团持有GCLA情况如下表所示。以年末计,高盛集团持有GCLA占其总资产的25.18%,直观来看流动性储备水平较为充裕。
表3-1:高盛集团持有GCLA情况
▍摩根士丹利
1、职责划分
摩根士丹利流动性风险管理职责主要由司库(“Treasury Department”)、业务部门及流动性风险管理部(“Liquidity Risk Department”)承担。司库和相关业务部门主要负责评估、监测和控制业务活动中产生的流动性和融资风险,并维护相应流程和控制措施。流动性风险管理部职责包括:①根据风险偏好设定限额;②识别和分析新出现的流动性和融资风险,确保相关风险得到适当缓释;③根据限额监控情况报告风险敞口;④审查流动性压力测试的方法和假设,确保在一系列不利情况下仍有足够的流动性与资金。
2、流动性风险管理原则和手段
摩根士丹利未明确披露其流动性风险管理原则和工具,但其流动性风险管理框架目的为确保该公司持有足够的流动性储备及融资安排,以应对日常及压力情景下的流动性需求。推测该公司流动性风险管理的工具同样包含一系列压力测试模型。
▍野村控股
1、职责划分
野村控股流动性风险管理职能由首席财务官及其领导的全球司库(“Global Treasury”)负责。
2、流动性风险管理原则
野村控股依据以下原则管理流动性风险:①对旗下各实体冗余现金、流动性资源统一管理;②将无特定用途资产作为流动性资源的一部分;③适当融资、分散融资渠道以及避免资产负债错配;④管理集团各子公司的信贷额度;⑤实施流动性压力测试;⑥制定应急融资计划。
3、流动性管理手段
(1)对旗下各实体冗余现金、流动性资源统一管理
野村控股集中控制旗下各实体持有的冗余现金。资金使用方面,由首席财务官决定集团内部可供分配资金的最大金额,行政管理委员会据此将资金分配至各业务实体。全球司库监控各实体的资金使用情况,并向行政管理委员会报告。
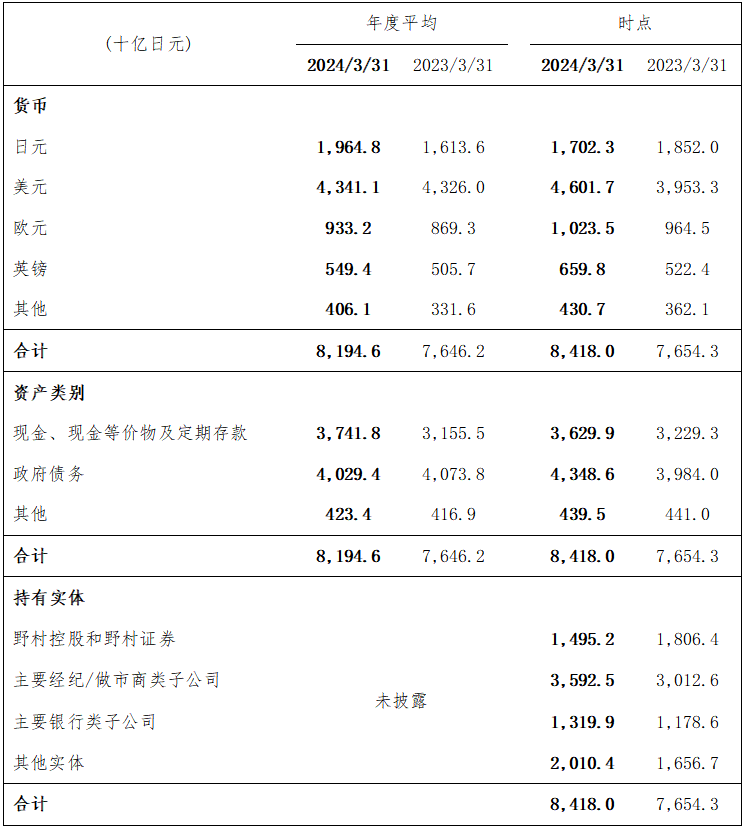
为使野村控股能在旗下各实体间顺利转移资金,野村控股限制旗下受监管的经纪/交易商或银行实体发行融资工具,并寻求主要通过集团本部或不受监管的子公司筹集资金。截至2024年3月末(野村控股财年截至每年3月31日),野村控股披露其流动性资源储备如下表。截至该时点,野村控股持有流动性资源占其总资产的17.15%。
表3-2:野村控股持有流动性资源情况
(2)将无特定用途资产作为流动性资源的一部分
除上文所述流动性资源外,野村控股另持有31,756亿日元的无特定用途资产,主要包括可作为额外担保资金来源的未抵押交易资产。全球司库监测无特定用途资产情况,并在发生流动性压力事件时将其货币化。截至2024年3月31日,野村控股流动性资源和无特定用途资产总额为115,936亿日元,为其一年内到期的无担保债务总额的292.7%。
(3)适当融资、分散融资渠道以及避免资产负债错配
野村控股通过发行各种类型的债务工具来实现融资多元化,包括结构性贷款以及与利率、货币、股票、大宗商品或相关指数挂钩的结构性票据。
此外,野村控股寻求保持其普通债务和借款的平均期限大于或等于三年。截至2024年3月31日,野村控股普通债务和期限超过一年的借款的平均期限为3.5年。野村控股大量结构性贷款和结构性票据与利率、货币、股票、大宗商品或相关指数挂钩,期限根据内部模型进行评估,并由全球司库进行监控。
(4)实施流动性压力测试
与高盛集团相似,野村控股同时从市场及公司两个维度进行流动性压力测试,形成最大累计现金流出模型(“Maximum Cumulative Outflow”)。该模型包含两个情景:①承压情景——在严重且影响广泛的流动性事件中保持足够的流动性,于一年内无需通过信用融资或资产清算筹集资金;②紧急承压情景——在严重且影响广泛的流动性事件中,以及市场对野村控股信用资质出现担忧的情况下,保持足够的流动性,于30天内无需通过信用融资或资产清算筹集资金。野村控股披露其持有的流动性资源超过上述两个情形下,累计现金流出模型测算的净现金流出。
累计现金流出模型假设如下:不进行资产清算;信用融资渠道受限;一年内到期的信用债务按时到期;可能需要赎回未到期债务;使用流动性较低的资产进行抵质押融资渠道受限;正常经营活动中融资需求产生波动;客户在压力事件中取出现金存款及超额保证金;回购交易成本增加;清算机构、存托机构要求增加保证金;客户提取已承诺的贷款;市场因下跌缺乏流动性;评级下调两级,衍生品交易需要支付额外保证金;由于法律和监管限制,野村控股无法在旗下子公司间自由支配现金。
▍大和证券
大和证券流动性风险管理整体思路与其他参考对象一致,均是持有流动性资源以备压力情景下净现金流出。值得注意的是,大和证券与野村控股对特定流动性资源的偏好明显不同。野村控股认为以提供抵质押品方式融资(“Secured Funding”)更优,因其融资成本更低且与野村控股自身信用资质有一定程度解耦;大和证券认为信用融资方式更优,但其流动性风险压力测试采用“必须提供抵质押品方可融资”的保守假设。
其余流动性风险管理体系因未详细披露从略。
市场风险管理
▍高盛集团
1、职责划分
高盛集团市场风险管理职能由业务部门(“revenue-producing units”)、司库(“Corporate Treasury”)和市场风险管理部(“Market Risk”)承担。业务部门和司库负责管理各自市场风险不超限额;市场风险管理部负责通过对高盛集团全球业务批判性监督以实现对市场风险的独立评估、监控和管理。
2、市场风险管理过程及系统
高盛集团市场风险管理有如下过程:①监控既定市场风险限额并报告风险敞口;②分散市场风险敞口;③控制头寸规模;④评估市场风险缓解措施,使用相关证券或衍生品进行对冲。
值得注意的是,高盛集团市场风险管理系统高度发达,至少可在极短时间内响应:①计算整体风险价值(“Value-at-Risk, VaR”)、风险盈余(“Earnings-at-Risk, EaR”)和其他压力指标;②计算单一资产级别风险指标;③开展归因分析,将风险指标归因于单一资产的各风险因素;④按交易台、业务、产品类型或实体等层级灵活组合并输出风险指标;⑤进行特别分析。
3、市场风险计量工具及限额
高盛集团使用多种风险计量工具来估计不同期限内不同程度的市场波动所致潜在损失规模,主要风险计量工具是VaR、EaR和压力测试。
(1)VaR
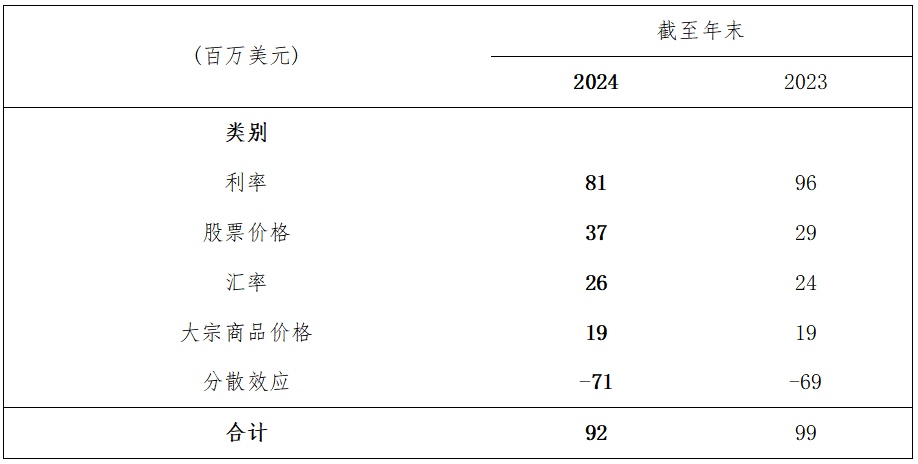
高盛集团使用统一的VaR模型,通常假设一天的时间范围,置信水平为95%。整理高盛集团VaR模型主要特征如下:①模型考虑了利率、股票价格、汇率和商品价格相关的风险;②公司层级VaR指标计算考虑了风险分散效应;④模型市场风险因子包括标的价格、信用利差、净利差、收益率曲线、波动率和相关性;⑤模型使用历史模拟法对单一资产在市场风险因子不利冲击下进行重估值,市场风险因子取样区间为近5年,并赋予靠近当前时点信息更高权重;⑥对模型有效性进行日度回测;⑦对于金融负债,模型不考虑高盛集团自身信用利差;对于衍生工具,模型不考虑交易对手和高盛集团的信用利差及高盛集团净利差。
高盛集团日均VaR如下表所示。
表4-1:高盛集团日均VaR
(2)EaR
高盛集团另使用EaR度量利率风险。EaR衡量利率变化对高盛集团在一定时间范围内的净收入和优先股股息的潜在影响。整理高盛集团EaR模型主要特征如下:①模型基本假设为利率曲线较基准市场情形(“baseline market scenario”)平行移动100、200个基点;②基准市场情形考虑了远期利率的市场预期以及高盛集团未来商业活动;③未来商业活动综合考虑了高盛集团资产、负债、优先股、表外资产的一系列假设。
(3)压力测试
高盛集团使用敏感性分析(“sensitivity analysis”)和情景分析(“scenario analysis”)进行压力测试。敏感性分析用于量化单一风险因子对所有资产的影响;情景分析用于量化多种风险因子的共同影响。值得注意的是,高盛集团情景分析压力测试中,明确包含主权国家承压等情景,反映出高盛集团已对系统性风险进行某种程度管理。
(4)10%敏感性测度
对于资管业务中部分权益类、固定收益类投资,高盛集团因相关资产对VaR不敏感,转而使用10%敏感性测度(“10% Sensitivity Measures”)。该测度定义为当相关资产价值下跌10%时,对高盛集团净收入的影响。
(5)市场风险限额
依据上文所述的市场风险计量工具,高盛集团设定一系列市场风险限额。市场风险限额由司库和市场风险管理部共同监控。
▍摩根士丹利
1、职责划分
摩根士丹利市场风险管理职责由业务部门和市场风险管理部负责。业务部门负责确保市场风险暴露的审慎性;市场风险管理部负责监控市场风险限额及向更高层级管理层汇报市场风险事项。
2、市场风险计量工具
摩根士丹利将市场风险划分为交易风险(“Trading Risks”)和非交易风险(“Non-Trading Risks”)。交易风险主要源自其机构证券业务板块(“Institutional Securities”)开展的交易、投资、对客业务,是市场风险的主要来源;非交易风险主要源自其财富管理(“Wealth Management”)和投资管理业务板块(“Investment Management”)开展的存款贷款业务。摩根士丹利交易风险的主要市场风险计量工具为VaR;非交易风险的主要市场风险计量工具为一系列敏感性测试,包括信用利差风险敏感性测试(“Credit Spread Risk Sensitivity”)、财富管理业务净利息收入敏感性测试(“Wealth Management Net Interest Income Sensitivity Analysis”)和投资敏感性测试(“Investments Sensitivity”)。
(1)VaR
与高盛集团一样,摩根士丹利VaR模型同样假设一天的时间范围,置信水平为95%。整理摩根士丹利VaR模型主要特征如下:①对于权益及权益类衍生工具,该模型使用历史模拟法,市场风险因子取样区间为一年,赋予不同历史信息相同权重;②对于债券、贷款及相关衍生工具,该模型使用蒙特卡洛模拟法;③模型生成市场风险因子变动,通过相关资产对各市场风险因子的敏感性,推导资产价格变动(也即未采用重估值方法);④对于股票价格、大宗商品价格、利率、信用利差、汇率变动,模型同时考虑相关风险因子的线性和非线性影响;⑤对于隐含波动率,除挂钩股票、大宗商品和汇率的资产外,模型仅考虑其线性影响;⑥对于挂钩多个标的的信用衍生工具,模型一定程度上考虑了隐含相关性风险(“implied correlation risks”)和基差风险。
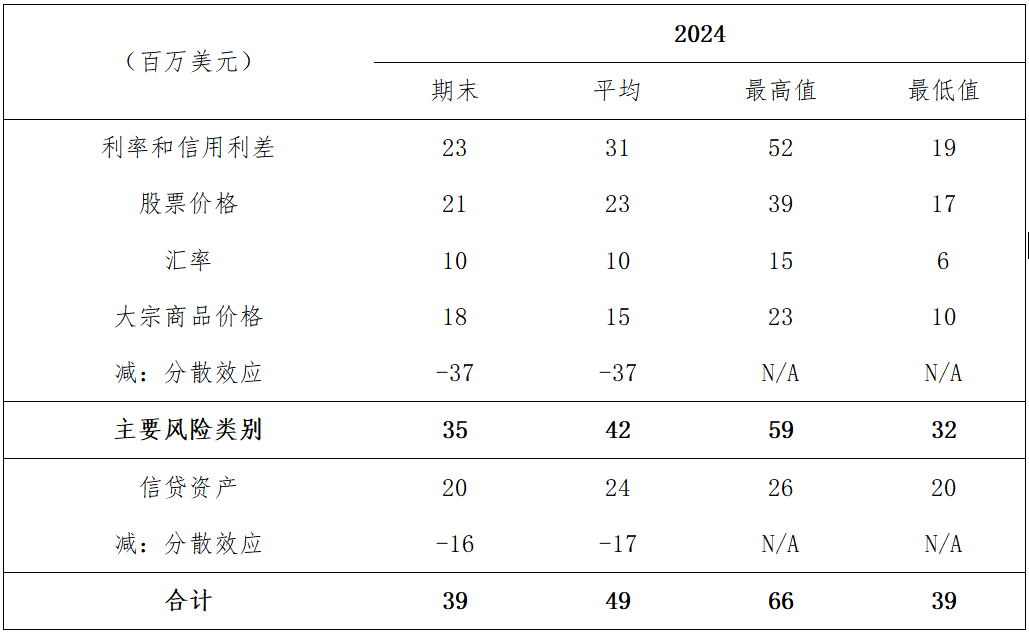
摩根士丹利集团2024年度VaR列示如下。
表4-2:摩根士丹利VaR
(2)信用利差风险敏感性测试
该敏感性测试定义为当摩根士丹利信用利差扩大一个基点时,衍生工具和借款公允价值的变动。
(3)财富管理业务净利息收入敏感性测试
该敏感性测试定义为当利率平行移动100、200基点时,对财富管理业务净利息收入在未来12个月的影响。
(4)投资敏感性测试
该敏感性测试主要针对摩根士丹利通过各种方式持有的长期权益类投资,定义为当相关资产贬值10%情形下,对净收入的影响。
▍野村控股
野村控股未明确提及其市场风险管理的主责部门。
1、市场风险计量工具
与摩根士丹利相同,野村控股同样将市场风险划分为交易风险和非交易风险。整体而言,野村控股使用VaR、压力VaR(“Stressed VaR”)、新增风险资本(“Incremental Risk Charge”)、敏感性分析和压力测试计量市场风险。
(1)VaR
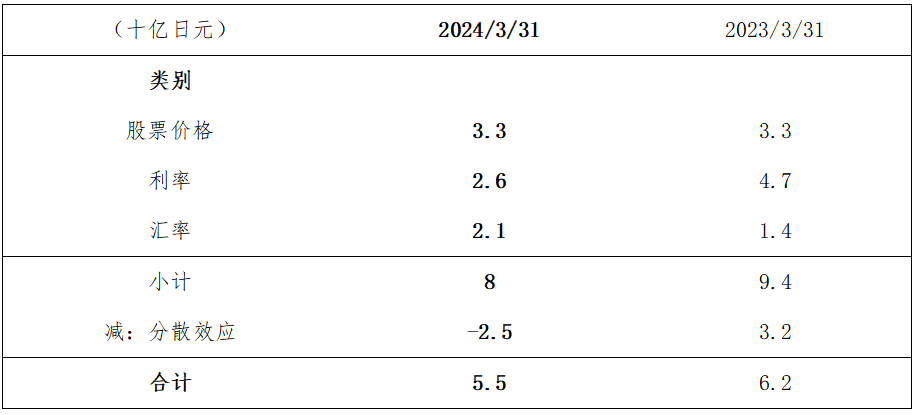
与高盛集团一样,野村控股同样使用统一的VaR模型,通常假设一天的时间范围,置信水平为95%。整理野村控股VaR模型主要特征如下:①模型使用历史模拟法,取样区间为过去两年;②赋予不同历史信息不同权重;③月度对模型开展回测。
野村控股截至2024年3月31日VaR列示如下。
表4-3:野村控股VaR
(2)压力测试
由于VaR和敏感性分析在捕捉所有投资组合风险或尾部风险方面存在缺陷,野村控股定期开展市场风险压力测试。压力测试范围不仅局限于各交易台,亦包含集团层面的一系列全球情景压力测试,以反映市场波动对野村控股的整体影响。
(3)非交易性市场风险
野村控股非交易性市场风险主要包含其因运营目的而长期持有的权益类投资。对于该部分资产,野村控股使用回归分析计量其市场风险。具体而言,野村控股将其持有的该部分权益类投资公允价值与日本东证指数(“TOPIX”)表现进行回归,使用两者相关系数测算当日本东证指数下跌10%时,相关权益类投资的价值变动。
▍大和证券
1、职责分工
大和证券市场风险管理责任由业务部门和风险管理部承担。业务部门计量并监控其市场风险;风险管理部监控市场风险限额并以日度频率向管理层汇报。
2、市场风险计量工具
大和证券市场风险计量工具包括VaR和各类压力测试。大和证券未进一步披露市场风险计量工具具体细节,故从略。
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


