

信用风险管理
▍高盛集团
1、职责分工
高盛集团信用风险管理职责由信用风险管理部(“Credit Risk”)负责。
2、信用风险管理过程及系统
高盛集团信用风险管理有如下过程:①监控信用风险限额、汇报信用风险敞口及集中度;②制定承销标准;③评估交易对手违约可能性;④计量信用风险当前敞口和潜在敞口;⑤采取信用风险缓释措施,包括但不限于抵押和对冲;⑥(对违约交易对手)积极采用重整等形式以最大程度减少违约损失。
对于高盛集团面临的几乎所有信用风险,其核心管理流程是年度(或更频繁的)交易对手信用评估。通过考虑信用评估结果以及对交易对手所在行业和经济环境的分析,高盛集团具有特定行业知识的高级人员会对交易对手进行内部信用评级。
高盛集团信用风险管理系统记录了对单一交易对手的信用风险敞口,以及对交易对手和其所属集团的总体信用敞口。其信用风险管理系统亦可支持按产品、内部信用评级、行业、国家和地区汇总高盛集团总体信用风险。
3、信用风险计量
高盛集团同时采用当前敞口和潜在敞口两种方式计量其信用风险。
4、信用风险压力测试
高盛集团定期进行压力测试以计算信用风险敞口,包括对交易对手信用评级或信用风险因素(如汇率、利率、股票价格)施加冲击可能导致的潜在风险暴露。值得注意的是,与市场风险压力测试一样,高盛集团信用风险压力测试明确包含主权违约情形,反映出高盛集团已对系统性风险进行管理。
5、信用风险限额
高盛集团使用各层级信用风险限额以及承销标准来管理其信用风险敞口的规模和性质。高盛集团亦设置行业和国家信用风险限额,旨在管理信用风险集中度。信用风险管理负责监控高盛集团信用风险限额,识别超限情况并上报给高级管理层或适当的风险委员会。
6、具体信用风险暴露
考虑参考价值,选取高盛集团场外衍生工具和对公贷款两项业务列示其信用风险暴露。
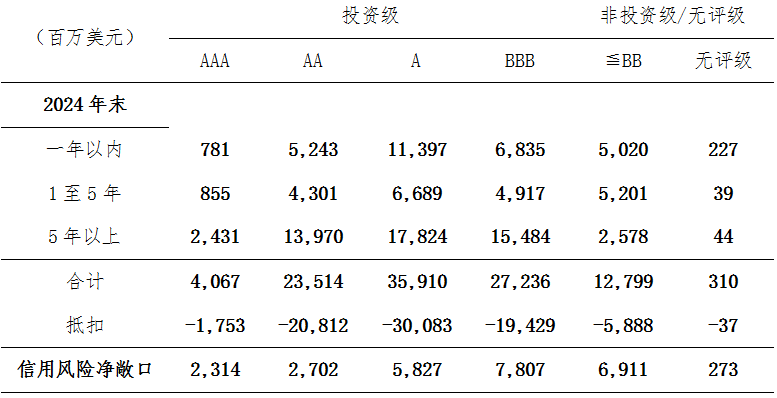
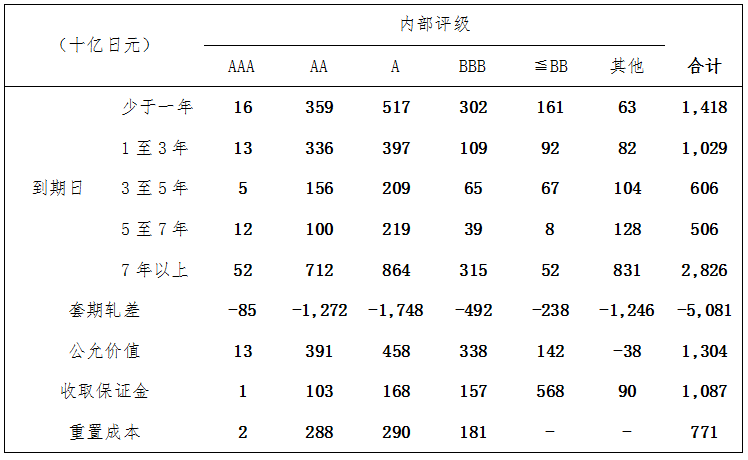
(1)场外衍生工具高盛集团场外衍生工具信用风险暴露主要源自做市业务(“market-making activities”)。高盛集团通常根据双边保证金安排进行场外衍生品交易,这些安排要求日度交换保证金。值得注意的是,高盛集团在衍生工具的公允价值中纳入了信用估值调整(“Credit Valuation Adjustment, CVA”),以反映交易对手信用风险。据高盛集团披露,CVA是潜在信用风险敞口现值、交易对手违约概率和违约损失率的函数。
下表按期限和内部信用评级(已映射至外部信用评级)列示高盛集团场外衍生工具的信用风险净敞口分布。可以看到,对于场外衍生品业务而言,高盛集团在各评级层次均有一定程度的信用风险暴露,可能意味着高盛集团未对该业务设置内部信用评级准入下限。
表5-1:高盛集团场外衍生品工具信用风险净敞口
(2)对公贷款和贷款承诺
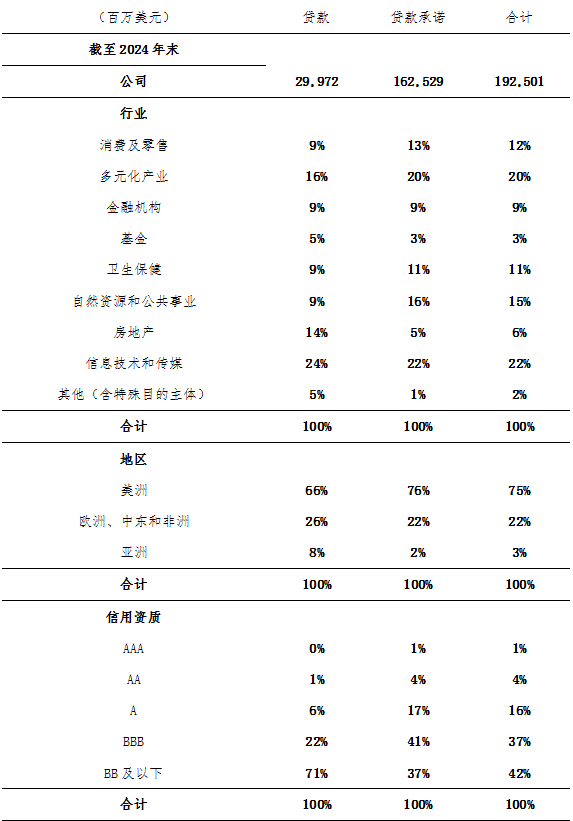
下表显示了高盛集团公司贷款和贷款承诺的信用风险净敞口,以及按行业、地区、内部信用评级(已映射至外部信用评级)和其他信用指标划分的集中度。
表5-2:高盛集团公司贷款和贷款承诺信用风险净敞口
▍摩根士丹利
1、职责划分
摩根士丹利信用风险管理职责由信用风险管理部(“Credit Risk Management Department”)承担。
2、信用风险评估
与高盛集团一样,摩根士丹利通过信用评估确定交易对手或借款人的内部信用评级。信用评估通常涉及对交易对手或借款人财务报表、杠杆水平、流动性、资本实力、资产构成和质量、市值、能否获得资本市场支持、抵押品充足性(如适用)以及(在某些贷款的情况下)现金流预测和债务偿还要求等的评估。此外,战略、市场地位、行业动态、国际贸易政策和供应链约束的变化、管理能力以及可能影响债务人风险状况的国家风险、法律和或有风险等其他因素也在信用评估的考虑范围内。
值得注意的是,摩根士丹利在信用评估阶段即依据内部模型,为相关交易对手设定/计提信用损失风险准备(“Allowance for Credit Losses”)。据摩根士丹利披露,其信用损失风险准备的计量模型纳入了关键的宏观经济变量,包括美国实际GDP增长率、信用利差、利率水平、商业地产指数变动等因素。
3、具体信用风险暴露
选取摩根士丹利场外衍生工具和对公贷款两项业务列示其信用风险暴露。
(1)场外衍生工具
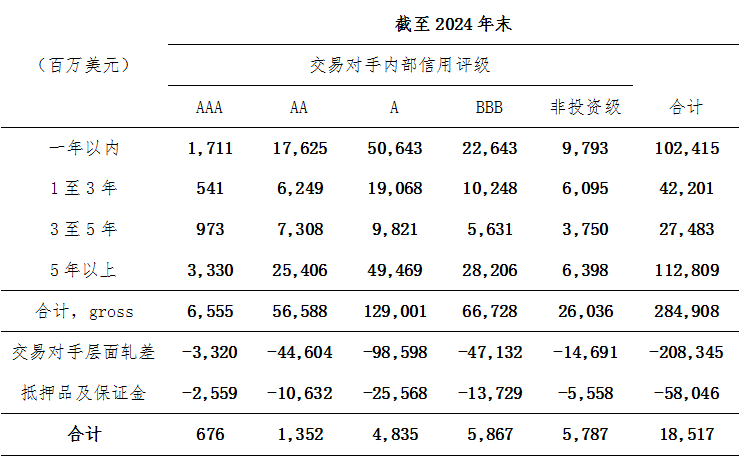
与高盛集团不同,摩根士丹利直接使用公允价值计量场外衍生工具信用风险暴露。下表列示了摩根士丹利2024年度场外衍生工具的信用风险暴露。
表5-3:摩根士丹利场外衍生工具信用风险净敞口
(2)机构证券业务贷款和贷款承诺
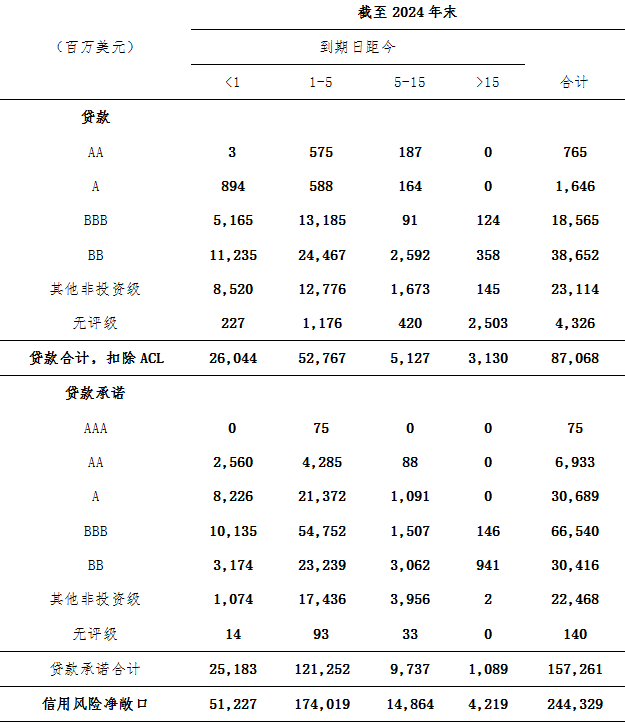
下表列示了摩根士丹利机构证券业务(“Institutional Securities”)贷款和贷款承诺的信用风险净敞口。
表5-4:摩根士丹利机构证券业务贷款和贷款承诺信用风险净敞口
▍野村控股
1、职责分工
野村控股信用风险管理职责由信用风险管理部(“Credit Risk Management”)承担。
2、信用风险管理过程
野村控股信用风险管理有如下过程:①评估交易对手违约可能性;②为交易对手设定内部评级;③设定授信额度;④计量、监控和管理野村控股信用风险当前敞口和潜在敞口;⑤在法律文书中设定授信条款;⑥使用信用风险缓释手段,包括保证金和对冲等。
3、内部评级的使用
野村控股多项信用风险控制活动与内部评级直接相关,包括但不限于:①设定交易对手授信额度;②确定授信审批授权层级;③约定授信重审频率;④向高级管理人员或外部相关方报告交易对手信用风险。
野村控股另设独立于信用风险管理部的风险理论组(“Risk Methodology Group”)和风险模型验证组(“Risk Model Validation Group”)。风险理论组负责开发及维护内部评级系统,设定内部评级与违约率的映射关系;风险模型验证组负责验证内部评级系统和违约率映射的有效性。
4、授信额度和信用风险计量
基于交易对手内部评级,野村控股全球信用政策(“Global Credit policies”)继而确定授权矩阵及对相关交易对手的最大授信额度及最长授信期限。
野村控股主要的交易对手信用风险敞口来自衍生工具和证券融资交易。对于这些交易,野村控股基于模特卡洛模拟确定信用风险潜在敞口。
5、具体信用风险暴露野村控股仅披露衍生工具交易信用风险敞口。其披露口径为相关衍生品合约公允价值。
表5-5:野村控股衍生工具信用风险敞口
▍大和证券
大和证券信用风险管理仅做原则性披露。整体来看,大和证券为单一交易对手和交易对手所属集团均设置授信额度上限,并据此监控及管理信用风险。
操作风险管理
▍高盛集团
1、职责分工
高盛集团操作风险管理职责由操作风险管理部(“Operational Risk”)负责,向公司级合规与操作风险委员会汇报。
2、操作风险管理过程
高盛集团综合运用自上而下和自下而上的方法来管理和衡量操作风险。从自上而下的角度来看,高盛集团高级管理层评估全公司和业务层面的操作风险状况;从自下而上的角度来看,高盛集团一道和二道防线负责日常的风险识别和风险管理,包括将操作风险事件上报高级管理层。
3、操作风险计量
高盛集团使用统计建模和情景分析衡量其操作风险敞口,涉及对各业务内外部运营风险事件数据及内部控制因素的定性和定量评估。主要评估方面包括:①分析业务活动的复杂性;②相关业务流程系统化、自动化程度;③新业务信息;④法律和监管环境;⑤市场变化。
▍摩根士丹利
1、职责分工
摩根士丹利操作风险管理职责主要由各业务部门承担;摩根士丹利另设操作风险管理部(“Operational Risk Department”)和非财务风险网络和信息技术安全部(“Non-Financial Risk Cyber, Technology, and Information Security Department”),独立监控操作风险。
2、操作风险管理过程
摩根士丹利建立了操作风险数据和评估系统,用于监控和分析内外部操作风险事件、评估业务环境和内部控制、进行情景分析。此外,摩根士丹利采用多种风险流程和缓解措施来管理操作风险敞口,包括但不限于设立操作风险治理框架、实施全面风险管理和购买保险。
▍野村控股
野村控股未披露其操作风险管理职责分工。与高盛集团、摩根士丹利一样,野村控股建立了操作风险治理框架。由于野村控股未对操作风险管理体系进行实质性披露,故从略。
▍大和证券
大和证券将操作风险进一步分类为:①运营风险;②系统风险;③信息安全风险;④合规风险;⑤法律风险;⑥人力资源风险和⑦有形资产风险,并分设不同部门予以监管。由于大和证券未对操作风险管理体系进行实质性披露,故从略。
模型风险管理
▍高盛集团
1、职责分工
高盛集团模型风险管理职责由模型风险管理部(“Model Risk”)承担。模型风险管理部是高盛集团二道防线的一部分,独立于其模型开发人员、模型所有者和模型用户,并向首席风险官报告。公司级模型风险控制委员会(“Firmwide Model Risk Control Committee”)对高盛集团模型风险管理体系进行监督。
2、模型审查和验证过程
高盛集团模型风险管理部由量化专业人员组成,对模型进行独立的审查、验证和审批。主要审查环节包括对模型文档的分析、独立测试、对所用方法适当性的评估,以及对模型开发和实施标准合规性的验证。高盛集团例行对所有模型进行年度重检。
模型验证环节包括对各种情景(包括极端条件)下的模型、交易和风控参数的审查,以批判性地评估和验证:①模型概念的合理性,包括模型假设的合理性和预期用途的适用性;②模型开发人员模型测试策略的合理性;③模型计量方法的适用性;④模型刻画相关产品特征及其重大风险的准确性;⑤同类产品模型的一致性;⑥模型对输入参数和假设的敏感性。
▍摩根士丹利
1、职责分工
摩根士丹利模型风险管理职责由模型风险管理部(“Model Risk Management Department”)负责。基于对模型设计、实施或使用不当所致财务损失或声誉风险的评估,模型风险管理部设定模型风险容忍度,并在单一模型层面和业务总体层面监控该容忍度。模型风险管理部其他职责包括:①独立验证、审批模型;②对模型开展年度重检;③定期开展模型回测;④识别模型限制并跟踪缓释方案;⑤维护公司模型库。
摩根士丹利未对模型风险管理体系其他方面进行实质性披露,故从略。
▍野村控股
1、职责分工
野村控股模型风险管理职责由模型风险管理委员会(“Model Risk Management Committees”)承担。
2、模型风险管理体系
新模型和已批准模型的重大变更必须在正式使用前进行独立验证。野村控股模型风险管理体系中定义了评估模型变更重要性的阈值。在独立验证过程中,模型验证团队分析多种因素以评估模型适用性、确定模型局限性并量化模型风险,最终通过设定批准附加条件(如限定模型使用条件、计提模型风险准备和资本调整)来缓释风险。已批准使用的模型将接受模型风险管理的定期审查和持续的性能监控。
▍大和证券
大和证券仅对模型风险管理做概念性披露,故从略。
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


