

编者按:为落实中央金融工作会议“全面加强金融监管,有效防范化解金融风险”总要求,扎实推进证券行业全面风险管理各项工作,持续提升场外业务在风险识别、评估、应对与防控等方面的能力,中证报价投教基地推出“走进风险管理”专题,聚焦场外业务风险管理实践,助力行业更好理解和落实风控规则,推动风险管理工作落地见效。
作者:平安证券风险管理部
受量化套保需求增长、对冲工具稀缺及指数分红机制等因素影响,相较于多数发达市场,中国境内主要股指期货出现了较为罕见的长期深度贴水现象。经统计,近三年中证500、中证1000股指期货远月合约平均年化贴水率分别为5.97%、8.19%,极值达到14.06%、17.09%。
对于使用股指期货开展场外衍生品中性对冲交易的金融机构而言,期货价格持续贴水为对冲交易提供了额外收入,进而给部分场外结构化产品带来更高的票息收益。然而,由于国内市场主要股指期货合约交易期限普遍偏短,以及合约贴水表现不稳定等原因,金融机构在获取基差超额收入的同时也面临因使用股指期货对冲导致的基差风险。本文基于理论基础和行业相关管理实践,对基差风险的度量、表现形式及管理方法进行介绍,以供同行参考。
基差风险度量
在期权定价体系中,我们使用分红参数q对基差进行替代表达。对于任意期权结构,可通过数值或解析方法对其估值模型中的分红参数求导,计算出期权价格对分红率变化的敏感度。由于不同类型期权的估值方法不尽相同,本文不对各类期权结构的分红率敏感度计量进行赘述。为方便后文理解,仅对作为主要对冲工具的股指期货基差风险计量进行简要介绍。
已知期货价格F的表达式如下:
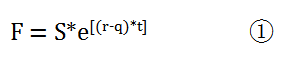
对q求导可得:
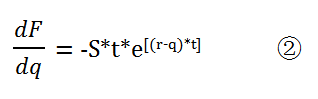
将①代入②可得:
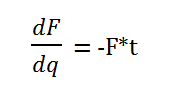
其中S为现货价格,r为无风险利率,q为基差率,t为合约年化剩余期限。由计算结果可知,期货合约的基差风险敞口仅与其市值及剩余期限有关。
主要风险表现
▍期限错配
目前国内股指期货、场内期权等场内衍生工具的可交易期限均在一年以内,而部分自动赎回型场外期权合约的设计期限普遍达到两年甚至更长,对冲工具与场外结构在期限上的差异导致基差、波动率等风险因子存在部分期限无法对冲的问题。此外,金融机构基于参数方法及对冲稳定性考虑,对较远期限参数的取值通常具有较大粘性,在场内对冲工具隐含参数大幅波动时,可能造成组合损益剧烈变化。
▍曲线风险
与波动率相似,股指期货基差率具有显著的期限结构特性,对于此类风险因子,单纯的敞口管理无法应对因期限结构变化产生的风险。近年来,基差率曲线在权益市场极端行情中大幅陡峭化时有发生,造成期权组合损益剧烈波动,对业务各项风险指标造成较大压力。以2024年10月8日的市场行情为例,假设使用100亿市值的股指期货多头进行Delta中性对冲,持有不同月份股指期货合约的日损益结果如下:
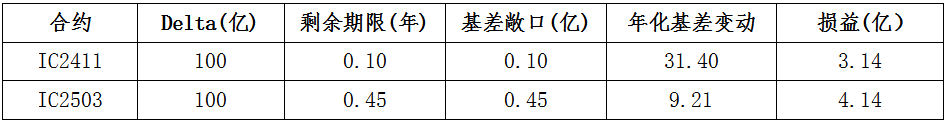
当日,由于基差曲线的不均匀变化,持有不同月份、相同市值的股指期货合约开展中性对冲时,所实现的基差损益存在显著差异。股指期货基差曲线的斜率变化尾部特性较强,给期权组合风险管理及回撤控制带来一定挑战。
风险管理及应对
目前金融机构针对场外期权业务基差风险的管理及应对方式主要有以下几类:
▍风险敞口管理
如前述,场外期权及场内对冲工具的基差敏感性敞口均可度量,在此基础上,通过设置敞口阈值对基差风险进行动态监测及限额管控是风险管理部门管控基差风险的手段之一。需要注意的是,由于基差风险天然的期限特性,在敞口中性情况下仍然可能因为期限结构的不利变动导致交易组合发生损失。此外,由于目前国内市场主流场外期权合约与场内对冲工具间存在较大期限差异,将组合基差敞口对冲至中性需要极高的交易成本,我们了解到业内部分机构在进行基差敞口计算时对期限较长的场外合约进行了剔除。总的来看,敞口管理对基差风险的监测分析能起到一定辅助作用,但对于远期风险及期限结构变化的实际管控效果甚微。
▍指数增强对冲
在场内对冲工具和交易期限比较有限的情况下,通过柜台市场开展指数增强交易或购买指数增强产品可作为场外期权组合基差管理的补充手段。相较于持有股指期货,指数增强持仓避免了因场内基差大幅变化导致的损益波动,同时也对更长期限的基差风险进行了覆盖,虽然目前机构间在柜台市场开展的指数增强交易在合约期限上相较于股指期货还没有明显优势。需要注意的是,因柜台交易缺乏有效的流通市场,如持有过多指数增强头寸,在自动赎回结构集中敲出时可能面临因指数增强敞口被动暴露进行贴水对冲的风险。
▍组合对冲管理
在股指期货贴水短期大幅收敛或已经处于升水情况下,将部分期货合约置换为ETF或其他现货标的可对基差收益进行锁定,在贴水处于确定性较强的回归通道时,现货置换可减少贴水扩张过程中额外的基差亏损。此外,通过构建股指期货跨期组合可在不产生额外Delta敞口的情况下对组合整体基差风险进行缓释,但此类交易的持仓规模、交易方向需被严格管理,确保其始终符合中性对冲目的,实际可操作性将取决于金融机构的交易授权及管理尺度。
▍合约期限管理
远期风险无法对冲及敞口期限错配是基差风险形成的主要原因,因此对于合约期限长、Delta水平高的交易结构进行合理管控是对基差风险进行事前管理的有效方式。我们了解到目前部分交易商对3年期等超长期限结构进行了限额管理,此类措施在控制期限风险的同时也降低了在较长的交易存续期中遭遇不利路径(如先敲入后敲出等)的可能性。
随着我国衍生品市场不断发展,未来将有更多创新交易品种推出,使得场外衍生品业务风险对冲体系得到进一步提升和完善。本文结合目前行业实践,对当前市场环境下场外期权基差风险管理的可行方法进行了简要介绍,希望能为行业机构场外期权业务基差风险管理提供一些参考。
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


