

香港作为中国跨境结构化产品业务的枢纽及全球最活跃的衍生品市场之一,场内衍生品的交易量长期处于全球前列,而场外衍生品交易也非常蓬勃。不少中资卖方机构及买方客户也希望通过场外衍生品交易实现其不同的融资、投资及风险管理需求。
本系列文章将着重介绍场外衍生品(over-the-counter (OTC) derivatives)交易,并聚焦于其中一个最常见的交易类型 —— 收益互换(total return swap (TRS)),TRS交易在不同场景应用的范例及考虑点,以及进行衍生品业务(包括TRS交易)的中国法与中国香港特区法的监管考量因素。
一、 什么是场外衍生品交易?
场外衍生品泛指在受监管交易所之外由交易双方双边协商达成并进行结算的非标准化衍生品交易。
从香港监管角度而言,“场外衍生工具交易”属于《证券及期货条例》下“结构性产品”的一个类别,其定义方式比较特殊,以“结构性产品”定义为基础,覆盖外汇、利率、信用、股票及商品衍生品等各种资产类别。而“结构性产品”排除如下已受规管产品后的范围即是“场外衍生工具交易”:
①在受规管市场上买卖的证券及期货合约的交易(即场内衍生品交易);
②以债务证券形式发行、其付款来自于基础资产组合所产生现金流的结构性产品(即证券化产品及打包重组票据);
③以股份、股额、债权证、债权股额、基金、债券、票据、存款、存款证等形式发行、并内含使其成为结构性产品的嵌入式特征的工具(即结构化票据)。
视乎不同的参与主体,在香港进行场外衍生品交易业务有一系列的监管考量因素,详情请见下期文章。
二、什么是收益互换(TRS)?
收益互换是衍生品交易中最常见的一种方式,在不同的交易里也能大派用场。
简要而言,TRS常以合成(synthetic)的方式复制或模拟对某项挂钩资产(通常是单一或一篮子债务或股票证券、指数、或其他金融工具)的投资现金流。同时,TRS也要求双方根据标的资产的表现向对方支付款项。这种合成式的TRS通常以现金方式交割(cash-settled)。
在该结构下:
①一方(一般称为收益支付方(equity amount payer))就挂钩资产在特定期间(例如每月,但也可以在到期时一次性支付)内的升值向另一方(一般称为收益接收方(equity amount receiver))支付相应的金额;
②如果挂钩资产贬值,则收益接收方反过来需向收益支付方支付相应的金额。
有关合成权益类TRS机制的讨论请见第五条。
三、为何叙做TRS?
从收益接收方(主要是基金等买方客户)的角度而言,TRS主要用于投资、资产配置或风险管理目的。TRS使其能够在不实际持有挂钩资产的情况下模拟对该资产的投资,同时避免因直接拥有资产所有权而承担的责任,包括任何对资产负债表可能产生的影响。
另外,买方客户可能因为不同原因(例如其不具备相关交易资质)而不能直接持有挂钩资产。而TRS则可为其提供参与挂钩资产经济收益的机会。故此,TRS在很多时候亦可被塑造成一个市场准入产品(market access product)或参与产品(participation product)。
同时,TRS亦可为买方客户提供更大的灵活性。例如,TRS可以采用无出资(unfunded)或部分出资(partially funded)结构,那意味着收益支付方会提供配资杠杆,使得收益接收方前期资本投入可以相对较少。
从收益支付方的角度而言,其可以通过TRS保护自身免受挂钩资产价值下跌的风险。故此,持有挂钩资产的最终客户(end user)也可通过TRS实现对该挂钩资产敞口的风险转出或对冲管理。
卖方机构(如投行或券商等)在很多时候会作为收益支付方,为其客户实现上述的不同目的构建TRS。与此同时,他们也会为TRS对其产生的风险敞口进行对冲建仓。
四、用什么文本做TRS?
TRS通常以国际掉期与衍生工具协会(ISDA)行业标准文本制备,主要是因为其已有非常完善的框架(如各类挂钩资产类别的定义文件)。例如,针对权益类TRS,可制备已纳入ISDA股权定义文件(ISDA Equity Definitions)的交易确认书以支持交易;但如果是模块化的TRS产品(如计划叙做包含多笔类似TRS交易(flow trades)的市场准入产品),则可考虑采用“交易确认书主协议”(Master Confirmation Agreement或“MCA”)形式来支持交易。
尽管如此,我们还是建议市场机构应当按交易条款、挂钩资产的特性、各方对文本的偏好和ISDA文本框架的适用性来决定采用何种文件结构。例如,当TRS涉及大量特殊条款(如涉及如何行使投票权),或挂钩非标标的(如私募股权),或交易双方也不习惯用ISDA文本进行交易的,我们有时也可能建议参考(但不纳入)ISDA相关的操作条款和定义,起草一份独立、完整的总收益互换协议(Total Return Swap Agreement),而非采用ISDA的文本模式。
五、合成(现金结算)权益类TRS机制概述
如上所述,权益类TRS多以合成(现金结算)方式进行。交易双方根据TRS交易确认书中所述的挂钩股票的表现,收取/支付该标的挂钩股票的“总回报”(total return)(即所有产生的收益及损失)。在该结构下:
①投资者为收益接收方(equity amount receiver);
②TRS卖方机构(通常为银行或券商)为收益支付方(equity amount payer)。
在该等TRS中,交易双方可能根据交易确认书约定进行以下互换:
期初交换金额(Initial Exchange Amount)
①在交易开始时,收益接收方可以向收益支付方支付期初交换金额,通常用于收益支付方进行对冲建仓(即购买TRS交易所对应的股票或进行其他对冲安排)。
②如期初交换金额等于TRS交易确认书中所载的挂钩股票购买价,即对冲建仓所需的全部资金均由收益接收方承担,一般称之为“全额出资”(fully funded)TRS。
③如果期初交换金额少于TRS交易确认书中所载的挂钩股票购买价或者不设置期初交换金额,那就意味着对冲建仓所需的部分或全部资金将由收益支付方提供,这类TRS一般被称之为“部分出资”(partially funded)或“无出资”(unfunded)TRS,收益支付方提供的资金部分被称为融资金额(Funding Amount),其因此相应在期中或期末向收益接收方收取融资成本。
期末交换金额(Final Exchange Amount)
①在TRS到期日,双方根据挂钩股票价值的变化进行以下支付(该金额通常在TRS交易确认书中标示为“权益金额”(Equity Amount)):- 如果挂钩股票升值:收益支付方向收益接收方支付净升值金额;- 如果挂钩股票贬值:收益接收方向收益支付方支付净贬值金额。
②若在交易开始时收益接收方向收益支付方支付了期初交换金额,该金额通常在到期日由收益支付方返还给收益接收方,并可与期末交换金额进行净额支付。
期中交换金额(Interim Exchange Amount)
若TRS交易确认书规定双方在期中的定期结算,则每期的期中交换金额通常由下列项目净额得出:
①股票升值/贬值支付“权益金额”(Equity Amount)
与前述期末权益金额类似,双方亦可约定根据两个计价日之间挂钩股票价格变动进行分期支付:
- 如果价格上升:收益支付方向收益接收方支付升值部分;
- 如果价格下降:收益接收方向收益支付方支付贬值部分。
作为替代方案,可改为在到期日一次性支付挂钩股票回报(即上述的期末交换金额)。若采用此方式,则不需在期中进行相应的升值/贬值支付。
②构造性股息(Manufactured Dividends)
若收益支付方(以对冲方身份或通过其他对冲方)实际持有挂钩股票,其实际收到的股息通常会等值“转付”给收益接收方(扣除掉相关税费与成本(如有))(即构造性股息)。
若构造性股息在实际支付日至下个支付日之间存在时间差,收益支付方可能还需支付期间的应计利息。
融资金额(Funding Amount)及融资成本(Funding Cost)
对于“部分出资TRS”或“无出资TRS”,期中交换金额还包括收益接收方就收益支付方所提供的融资金额向后者相应支付的融资成本。
总结:合成(现金结算)TRS的经济效果
综上所述,现金结算的合成TRS为投资者复制了如下经济效果,犹如其实际:
在互换开始日购买了标的股票;
在互换存续期间持有该股票;
在互换到期日卖出了该股票。
以下图表展示了典型合成“全额出资”TRS交易项下的资金流动情况:
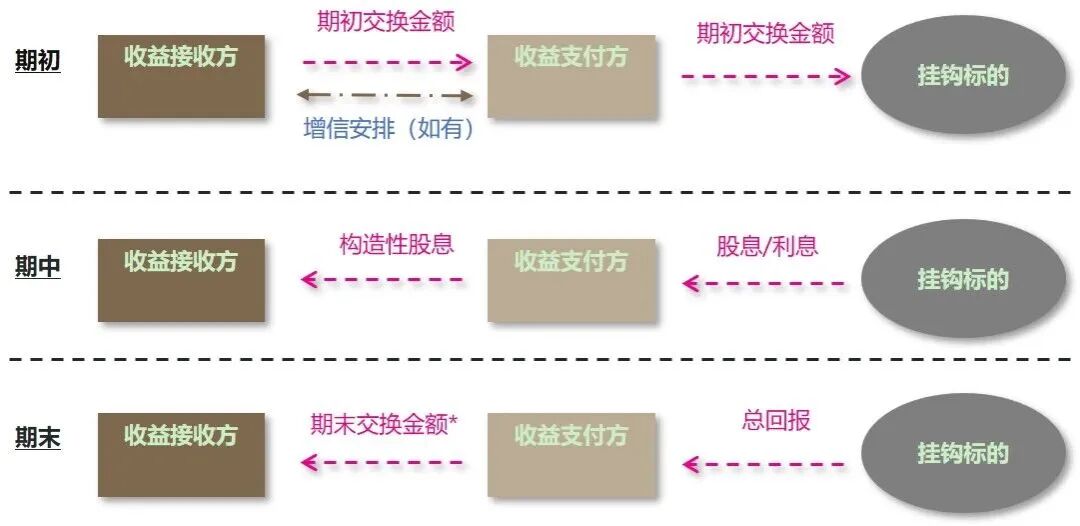
*就本例子而言,由于在期初时,收益接收方已向收益支付方支付了期初交换金额,因此期末交换金额将按以下公式计算:
期末交换金额=期初交换金额+权益金额****权益金额=挂钩标的价格的变动【注:权益金额可为正数或负数】
六、涉及港股TRS的一些考量
在叙做涉及港股的TRS交易前、卖方机构及买方客户需特别注意以下对应的监管考量因素:
·内幕交易(insider dealing)
若关联人士(如投资人为标的上市公司的大股东或董事)取得标的上市公司未公开的敏感价格数据并进行相关上市股票的交易(包括透过TRS等衍生品而进行的交易)以图获利,则可能构成内幕交易。
TRS卖方机构就上述交易提供意见或促成上述交易,也有可能违反内幕交易的规定。
·市场失当行为(market misconduct)
市场失当行为主要与对冲建仓活动相关,包括虚假交易(false trading)(即制造虚假或具误导性的活跃交易表象,或创造或维持非真实的买卖价格水平)、价格操控(price rigging)以及股票市场操纵(stock market manipulation)。
·权益披露
一般而言,当持有好仓(long position)比例超过或跌破5%,或当持有好仓比例超过5%时每1个整数百分点变动(向下舍入)时,应于3个营业日内向上市公司及香港交易所进行权益披露申报。
另外,对于大股东(即持好仓超过5%),如淡仓(short position)比例超过或跌破1%,或当持有淡仓比例超过1%时,每1个整数百分点变动(向下舍入)亦必须披露。
好淡仓(或长短仓)权益的披露要求亦适用于权益类衍生品,不论其是以实物或现金结算。
TRS卖方机构作为收益支付方可能会在TRS交易中持有上市公司的淡仓,及在相关对冲仓位中持有上市公司的好仓。
如TRS的买方客户为标的上市公司的董事,需注意有更严格的权益披露规定。
·上市规则
如TRS的买方客户为标的上市公司的董事,亦需注意由香港交易所制定的《上市发行人董事进行证券交易的标准守则》(Model Code for Securities Transactions by Directors of Listed Issuers)的若干规定,尤其关于静默期(blackout period)内不可进行标的股份TRS交易的限制。
·其他关注点
如在收购交易中采用权益类衍生工具,也应考虑由香港证监会制定的《公司收购及合并守则》(Code on Takeovers and Mergers)的潜在影响。
另外,TRS的卖方机构如在市场中进行对冲建仓时涉及沽空/卖出标的股票,应注意不得在香港交易所进行无货沽空/裸卖空(naked short selling),沽空操作只限于指定证券(designated securities)并受向上限价(up-tick rule)约束。
TRS卖方机构通常在TRS文本内要求买方客户作出一系列对应的声明和承诺,确保买方客户在遵守上述法规的情况下参与港股TRS交易。
七、涉及私募股权TRS的一些考量
如TRS涉及私募股权,在构建TRS条款时应结合私募股权相关协议(如有限合伙协议(Limited Partnership Agreement, LPA)或股东协议等)的条款和约束一并考虑。该等协议可能会对收益支付方(作为私募股权持有人)就订立与私募股权相关的衍生品交易施加限制。另外,该等协议中常见的随售权(tag along right)、拖售权(drag along right)、出资请求(capital call)或强制赎回(compulsory redemption)等机制也应在TRS条款中予以反映,以形成联动效果。
八、TRS还有其他的应用场景吗?
合成式TRS应用场景十分广泛。我们在近期的一个资产证券化项目中也采用了合成式TRS:把某贷款人(作为原始权益人(originator))在印度尼西亚个人贷款平台放贷的经济利益,通过合成式TRS传递给孤儿型特殊目的主体(orphan SPV)发行人。发行人以该合成式TRS作为挂钩资产,发行有抵押及有限追索的打包重组票据(secured, limited recourse note)。该TRS灵活地运用了资产证券化项目中的常用概念,例如:
①加入了底层贷款资产包的准入标准(eligibility criteria);
②设置了原始持有人作为收益支付方需持续确保底层贷款资产包满足资产覆盖率测试(asset coverage test)这一要求;
③囊括了针对底层贷款资产包的其他声明和陈述。
就打包重组交易、海外证券化交易和结构化票据的概况,可参阅我们的往期文章。
*注释及参考文献略。
内容来源:《金杜研究》
作者:薛嘉聪,金杜律师事务所香港办公室合伙人;牟牧,金杜律师事务所深圳办公室合伙人;苏效民,金杜律师事务所香港办公室资深律师
【免责声明】本文信息仅用于投资者教育之目的,不构成对投资者的任何投资建议,投资者不应当以该等信息取代其独立判断或仅根据该等信息作出决策。本文信息力求准确可靠,但对这些信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。
 北京市西城区闹市口大街1号院4号楼5层
 电话:010-83897323 010-83897832
 邮箱:edu@csmonitor.cn
 邮编:100031
 意见反馈
 投教联盟
 免责声明


